Categoria: fgts

Conteúdos relacionados ao fgts

  • Como Amortizar Financiamento de Trás para Frente?

    Como Amortizar Financiamento de Trás para Frente?

    Amortizar o financiamento de trás para frente é a quitação antecipada das últimas parcelas do contrato para abater diretamente o saldo devedor principal. Essa prática elimina todos os juros futuros embutidos no fim do financiamento, reduzindo o tempo de pagamento pela metade.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A amortização extraordinária com abatimento proporcional de juros é um direito do consumidor garantido pelo Artigo 52 do Código de Defesa do Consumidor (Lei nº 8.078/1990).

    Como funciona a amortização de trás para frente na prática?

    Quando você paga a parcela mensal comum do seu financiamento imobiliário ou de veículo, a maior parte do dinheiro é destinada aos juros do banco e apenas uma pequena fração abate a dívida real.

    Nas últimas parcelas do financiamento (que venceriam daqui a 15, 20 ou 30 anos), a composição é inversa: o valor cobrado é quase todo composto por juros acumulados ao longo do tempo.

    Ao antecipar o pagamento dessas parcelas finais, o banco é obrigado por lei a retirar 100% dos juros futuros. Assim, uma parcela futura que custaria R$ 1.200,00 no vencimento pode ser quitada hoje por R$ 200,00 a R$ 350,00.

    Tipo de Pagamento Para Onde Vai o Seu Dinheiro Redução no Prazo da Dívida Economia de Juros
    Parcela do Mês Atual 70% a 85% para juros do banco Nenhuma (Segue o fluxo normal) Zero de desconto
    Amortizar Reduzindo Valor da Parcela Abate o saldo devedor geral Nenhuma (Mantém o prazo total) Reduz o valor mensal
    Amortizar Reduzindo Prazo (Trás p/ Frente) 100% para o saldo principal Elimina meses ou anos de contrato Economia máxima de juros

    Passo a passo para amortizar pelo aplicativo do banco

    A operação pode ser feita de forma 100% digital no aplicativo da Caixa, Santander, Itaú, Bradesco ou Banco do Brasil:

    1. Acesse o menu de Habitação ou Financiamentos: Faça login no aplicativo do seu banco onde o contrato está ativo.
    2. Selecione a opção “Amortizar” ou “Liquidação Antecipada”: Escolha a modalidade de amortização extraordinária.
    3. Escolha “Redução de Prazo”: Essa opção é a que elimina parcelas do final do contrato (de trás para frente) e gera o maior corte de juros.
    4. Defina o valor a ser pago: Digite a quantia disponível que deseja abater (pode ser qualquer valor a partir de R$ 50,00 ou R$ 100,00).
    5. Gere o boleto ou pague via Pix: Assim que o pagamento é compensado, o sistema recalcula o contrato e exclui automaticamente as parcelas finais do extrato.

    Como usar o saldo do FGTS para amortizar parcelas

    O trabalhador com carteira assinada ou com contas inativas do Fundo de Garantia pode utilizar o FGTS para acelerar a quitação:

    • Financiamento Habitacional pelo SFH: É permitido usar o FGTS a cada 2 anos para abater até 80% do saldo devedor ou quitar parcelas de trás para frente.
    • Antecipação do Saque-Aniversário para Carros e Empréstimos: Para financiamentos de veículos ou contratos que não aceitam o FGTS direto, o trabalhador pode antecipar até 5 parcelas anuais via Pix e usar o dinheiro na mão para quitar as últimas parcelas com desconto.

    Perguntas frequentes

    O banco pode cobrar taxa ou multa por amortizar antecipado?

    Não. A Resolução nº 3.516/2007 do Banco Central proíbe qualquer tipo de cobrança de tarifas ou penalidades pela quitação antecipada de contratos no Brasil.

    Onde posso simular meu saldo FGTS para antecipação?

    Você pode consultar a estimativa exata de parcelas e valores liberados diretamente na nossa calculadora oficial de FGTS e rescisão.

    Vale mais a pena reduzir o valor da parcela ou o prazo?

    Reduzir o prazo (de trás para frente) é financeiramente muito mais vantajoso, pois elimina a incidência de juros por anos e diminui drasticamente o custo total da dívida.

    Fontes consultadas

    Para entender como antecipar seus recursos retidos e utilizar na liquidação de dívidas, conheça as regras da antecipação do saque-aniversário do FGTS.
  • Dívida de Cartão de Crédito e Cheque Especial: Como Estancar?

    Dívida de Cartão de Crédito e Cheque Especial: Como Estancar?

    Para estancar a dívida de cartão de crédito e cheque especial, o trabalhador deve trocar os juros compostos de mais de 400% ao ano por linhas com garantia, como a antecipação do FGTS ou consignado, e negociar a quitação à vista com desconto no Serasa.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A Lei nº 14.690/2023 limitou os juros rotativos do cartão de crédito a 100% do valor da dívida original no Brasil.

    Por que essas são as dívidas mais perigosas do Brasil?

    O rotativo do cartão de crédito e o limite do cheque especial são as duas modalidades financeiras mais caras do mercado.

    Quando você paga apenas a fatura mínima ou entra no cheque especial para cobrir despesas do mês, a instituição financeira aplica juros sobre juros diariamente.

    Em poucos meses, uma pendência de R$ 1.000,00 pode se transformar em uma dívida superior a R$ 3.000,00, comprometendo toda a renda mensal da família e bloqueando o acesso a novos créditos.

    Linha de Crédito Taxa Média Anual Estimada Custo de uma Dívida de R$ 3.000 em 1 Ano Risco para o Orçamento
    Rotativo do Cartão 350% a 440% ao ano Pode ultrapassar R$ 10.000,00 Altíssimo (Bola de Neve)
    Cheque Especial 120% a 140% ao ano Cerca de R$ 6.900,00 Alto (Débito Automático)
    Empréstimo Pessoal sem garantia 80% a 120% ao ano Cerca de R$ 5.700,00 Médio / Alto
    Antecipação FGTS / Consignado 18% a 25% ao ano Cerca de R$ 3.600,00 Baixo (Parcela Fixa ou Saldo FGTS)

    O método em 4 passos para zerar os juros

    Para retomar o controle financeiro sem comprometer o salário de subsistência:

    1. Cancele o débito automático do cheque especial: Solicite ao seu banco a desvinculação da conta salário para evitar que o banco retenha o seu pagamento no dia do recebimento.
    2. Troque a dívida cara por uma dívida barata: Substitua juros de 15% ao mês por uma linha de crédito com garantia (taxas de 1,5% a 2% ao mês).
    3. Use o saldo do FGTS sem mensalidade: Ao contratar a antecipação do Saque-Aniversário, o pagamento anual é descontado direto do fundo, sem gerar parcelas no seu orçamento mensal.
    4. Negocie com desconto para quitação à vista: Com o dinheiro líquido na mão, acesse plataformas como Serasa Limpa Nome ou Desenrola Brasil e proponha a quitação do saldo devedor principal com descontos de até 80% a 90%.

    Como proteger o seu salário legalmente

    A legislação brasileira protege os rendimentos do trabalhador contra descontos abusivos:

    • Conta-Salário com portabilidade: O banco onde você possui dívidas não pode bloquear mais de 30% da sua remuneração se você tiver solicitado a portabilidade salarial para outra instituição.
    • Teto de juros da Lei do Desenrola: Os juros e encargos financeiros cobrados no rotativo do cartão de crédito não podem exceder o valor original da dívida principal.

    Perguntas frequentes

    Posso antecipar o FGTS mesmo com o nome negativado no Serasa?

    Sim. A antecipação do Saque-Aniversário utiliza o saldo depositado na Caixa como garantia, não exigindo comprovação de renda nem consulta prévia ao SPC ou Serasa.

    Vale a pena usar o FGTS para quitar dívidas atrasadas?

    Sim. Trocar juros de cartão de crédito de 400% ao ano por uma taxa anual de cerca de 20% no FGTS estanca o crescimento da dívida e permite negociar a liquidação com grandes descontos à vista.

    Como calcular quanto tempo falta para quitar minhas contas?

    Você pode simular os impactos de juros e o saldo rescisório disponível diretamente na nossa calculadora oficial de FGTS e rescisão.

    Fontes consultadas

    Para entender como funcionam as taxas e simular a liberação do seu saldo retido para pagamento de dívidas, veja o guia de antecipação do saque-aniversário do FGTS.
  • FGTS Digital: Como Saber se a Empresa Está Depositando?

    FGTS Digital: Como Saber se a Empresa Está Depositando?

    Para consultar se a empresa está depositando o FGTS em dia, o trabalhador deve acessar o aplicativo oficial do FGTS ou o portal Gov.br. Com o sistema do FGTS Digital, o empregador é obrigado a recolher mensalmente 8% do salário via Pix até o dia 20.

    Este conteúdo possui caráter exclusivamente educativo e informativo. O FGTS Digital é gerenciado pelo Ministério do Trabalho e Emprego (MTE) em conjunto com a Caixa Econômica Federal e a Secretaria da Receita Federal do Brasil.

    O que mudou com a entrada do FGTS Digital?

    O FGTS Digital é o sistema público que modernizou a arrecadação e fiscalização do Fundo de Garantia do Tempo de Serviço em todo o Brasil.

    A principal mudança para os trabalhadores com carteira assinada está na data de recolhimento e na agilidade da compensação bancária.

    No modelo antigo, os depósitos eram feitos até o dia 7 por guias bancárias tradicionais (GFIP). Com o FGTS Digital, os pagamentos são feitos exclusivamente via Pix até o dia 20 do mês seguinte, com liquidação e atualização do extrato em tempo real.

    Item de Comparação Sistema Antigo (GFIP / Caixa) Novo FGTS Digital (MTE / Pix)
    Data limite do depósito Até o dia 7 de cada mês Até o dia 20 de cada mês
    Meio de pagamento Código de barras convencional Pix com QR Code dinâmico
    Identificação do trabalhador Número do PIS/PASEP Exclusivamente pelo número do CPF
    Tempo de compensação no app De 3 a 5 dias úteis Instantâneo / poucas horas
    Fiscalização de atrasos Manual e por amostragem Automática pelo Ministério do Trabalho

    Passo a passo para consultar seus depósitos pelo CPF

    O acompanhamento dos depósitos pode ser feito de forma 100% digital pelo celular:

    1. Baixe o aplicativo FGTS: Disponível gratuitamente nas lojas oficiais Google Play (Android) e App Store (iOS).
    2. Faça o login único Gov.br: Digite seu número de CPF e senha cadastrada.
    3. Consulte a empresa atual: Na tela inicial, selecione o contrato de trabalho ativo.
    4. Verifique o extrato detalhado: Confira se há lançamentos mensais com a descrição “DEPÓSITO” correspondentes a 8% da sua remuneração bruta.
    5. Ative as notificações por SMS: No menu de configurações, habilite o recebimento de alertas sempre que um novo depósito for confirmado.

    O que fazer se a empresa não estiver depositando?

    Deixar de recolher o FGTS é uma infração trabalhista grave prevista na Lei nº 8.036/1990. Caso identifique meses em aberto no seu extrato:

    • Procure o setor de Recursos Humanos: Peça um esclarecimento formal com os comprovantes de recolhimento da guia do FGTS Digital.
    • Denuncie no canal do Ministério do Trabalho: Registre uma denúncia anônima de fiscalização pelo portal do MTE (Gov.br).
    • Rescisão indireta do contrato: O atraso reiterado nos depósitos do FGTS dá direito ao trabalhador de pedir a rescisão indireta na Justiça do Trabalho, saindo da empresa com direito a aviso prévio, seguro-desemprego e multa de 40%.

    Perguntas frequentes

    Onde vejo o saldo total para rescisão e saque?

    O saldo consolidado de todas as contas ativas e inativas pode ser consultado a qualquer momento no aplicativo FGTS da Caixa ou estimado diretamente na nossa calculadora de FGTS e rescisão.

    Quem é optante do Saque-Aniversário continua recebendo os depósitos?

    Sim. A escolha pela modalidade de saque não altera em nada o dever da empresa de depositar os 8% mensais na sua conta do fundo.

    Posso antecipar o dinheiro que a empresa já depositou?

    Sim. Havendo saldo positivo em contas ativas ou inativas, você pode contratar a antecipação do Saque-Aniversário e resgatar até 5 parcelas anuais via Pix de forma imediata.

    Fontes consultadas

    Para entender prazos, simular valores e conhecer condições de liberação do saldo acumulado, consulte o guia de antecipação do saque-aniversário do FGTS.
  • Mensagem Valor do FGTS Disponível para Saque: O que Fazer?

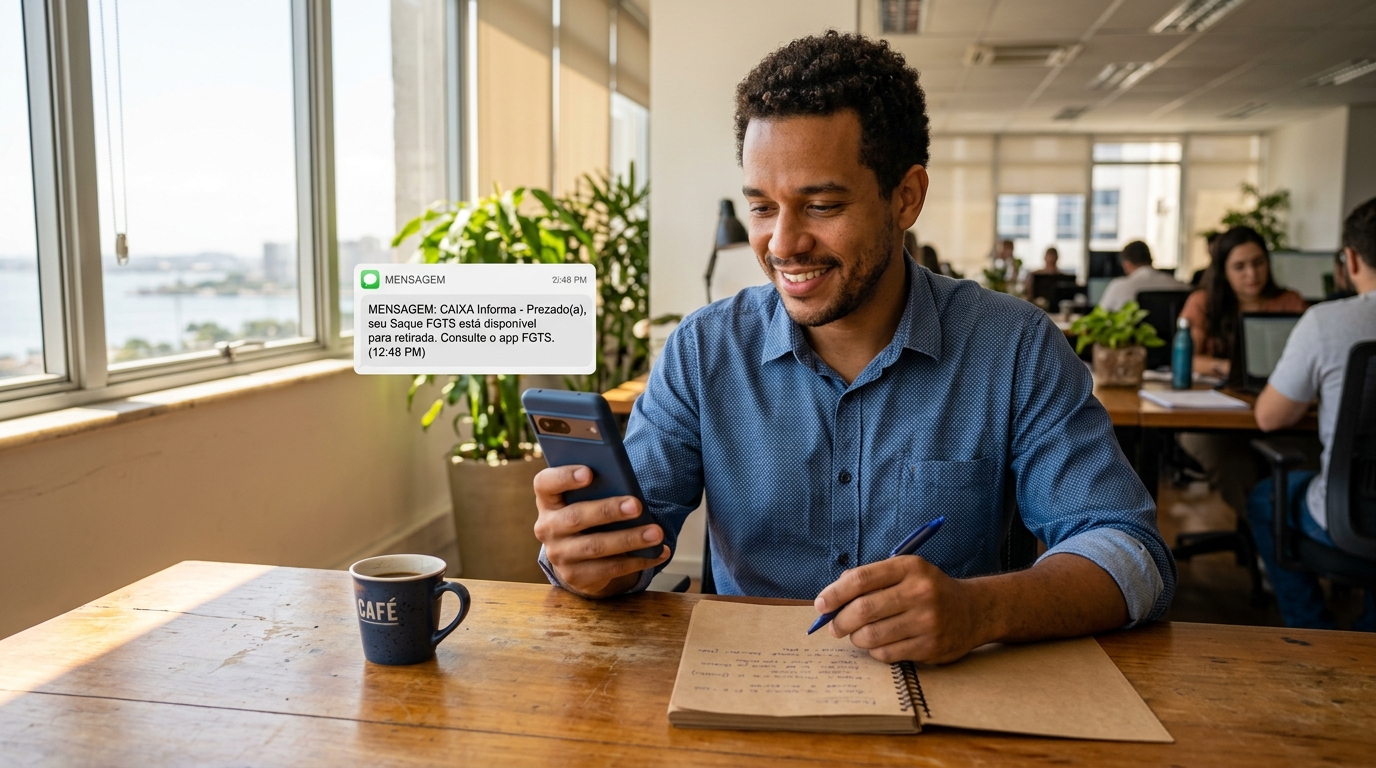
    Mensagem Valor do FGTS Disponível para Saque: O que Fazer?

    A mensagem valor do FGTS disponível para saque é uma notificação oficial da Caixa Econômica Federal informando que há dinheiro liberado para resgate. O aviso pode indicar o pagamento do Saque-Aniversário, resíduo de rescisão contratual, cota do PIS/Pasep ou liberação de contas inativas.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A Caixa Econômica Federal nunca envia links externos por SMS solicitando senhas ou dados bancários para liberação de valores.

    O que significa a notificação da Caixa no celular?

    Milhões de trabalhadores recebem mensalmente notificações no aplicativo ou mensagens de texto no celular com o aviso de saldo disponível.

    Essa comunicação ocorre sempre que um valor vinculado ao seu CPF é creditado ou liberado pelo sistema do Fundo de Garantia.

    Os quatro motivos mais comuns para o envio dessa notificação são:

    1. Janela do Saque-Aniversário: O trabalhador optante entrou no mês do seu aniversário e a parcela anual foi liberada.
    2. Rescisão ou Acordo de Demissão: A empresa realizou a baixa da carteira de trabalho e depositou a rescisão ou a multa de 40%.
    3. Distribuição de Lucros do FGTS: O Conselho Curador creditou a divisão de lucros do fundo nas contas vinculadas.
    4. Depósito Recorrente de Emprego Antigo: Regularização de depósitos atrasados feita por ex-empregadores via FGTS Digital.
    Tipo de Mensagem da Caixa Motivo Provável da Liberação Canal Seguro para Consulta
    SMS com aviso de saque na rede Saque-Aniversário ou Rescisão Aplicativo oficial FGTS
    Notificação de crédito no app Parcela anual ou Lucros do FGTS App FGTS / Caixa Tem
    Aviso de chave de liberação Demissão sem justa causa App Carteira de Trabalho Digital
    Mensagem com link solicitando senha Tentativa de golpe / Fraude Não clicar e denunciar

    Como saber se a mensagem é verdadeira ou golpe?

    Para proteger suas economias contra fraudes digitais, adote três regras de segurança:

    • A Caixa não envia links de clique por SMS: Mensagens oficiais apenas avisam que o saldo está disponível na rede de atendimento, sem links encurtados ou páginas externas.
    • Nunca informe senhas bancárias: O resgate nunca exige pagamento de taxas prévias, códigos de confirmação por WhatsApp ou senhas de cartão.
    • Consulte apenas no aplicativo oficial: Em caso de dúvida, feche a mensagem e abra diretamente o aplicativo oficial do FGTS baixado na loja Google Play ou App Store.

    Passo a passo para consultar e sacar o dinheiro

    Para verificar o valor exato disponível e transferir para a sua conta bancária:

    1. Abra o aplicativo FGTS: Faça login com seu CPF e senha cadastrada na Caixa.
    2. Verifique o saldo no extrato: Consulte a aba de extratos para identificar qual conta recebeu o crédito.
    3. Selecione a opção “Meus Saques”: O sistema informará a modalidade liberada para transferência.
    4. Cadastre sua conta bancária: Indique uma conta corrente ou poupança de qualquer banco para receber via Pix ou TED sem taxas.
    5. Acompanhe o crédito: O dinheiro cai na sua conta em até 5 dias úteis após a confirmação no aplicativo.

    Perguntas frequentes

    Posso sacar o valor do FGTS direto na casa lotérica?

    Sim. Se você possuir o Cartão Cidadão com senha cadastrada, é possível realizar saques de até R$ 3.000,00 diretamente nas casas lotéricas ou correspondentes Caixa Aqui apresentando documento de identidade.

    Recebi a mensagem mas o saldo sumiu do aplicativo, o que houve?

    Se o saldo foi debitado com a sigla “ACERTO” ou “SAQUE DEP”, significa que o valor já foi transferido automaticamente para a sua conta bancária cadastrada ou para a conta Poupança Social Digital no Caixa Tem.

    Quem está com o dinheiro bloqueado pode fazer a antecipação?

    Sim. Caso você tenha saldo em contas ativas ou inativas e queira receber parcelas futuras de uma só vez, é possível contratar a antecipação do Saque-Aniversário e receber o valor líquido no mesmo dia via Pix.

    Fontes consultadas

    Para entender como funcionam as regras de saque, prazos e simular condições de liberação do seu saldo, consulte as diretrizes completas de antecipação do saque-aniversário do FGTS.
  • Antecipação do FGTS para Caução de Carro: Vale a Pena?

    Antecipação do FGTS para Caução de Carro: Vale a Pena?

    Sim, a antecipação do FGTS para caução de aluguel de carro vale a pena para motoristas de aplicativo que precisam de capital inicial rápido. Essa estratégia evita o endividamento no cartão de crédito e permite resgatar saldo retido de empregos anteriores para começar a trabalhar imediatamente.

    Este conteúdo possui caráter exclusivamente educativo e informativo. Os valores de depósito caução e as exigências cadastrais variam conforme as regras contratuais de cada empresa locadora de veículos.

    Por que as locadoras de veículos exigem depósito caução?

    Locadoras voltadas para motoristas de aplicativo (como Kovi, Localiza Meoo e Movida) exigem um valor de caução de segurança no momento da retirada do veículo.

    Esse depósito varia entre R$ 1.000,00 e R$ 2.500,00, dependendo da categoria do carro e do plano semanal escolhido.

    A função da caução é cobrir eventuais multas de trânsito em atraso, avarias leves na lataria ou franquia de seguro em caso de colisão. O valor é integralmente devolvido ao motorista no encerramento do contrato de locação, caso não haja pendências.

    Forma de Pagamento da Caução Custo Financeiro / Juros Impacto no Limite do Cartão Velocidade de Liberação
    Antecipação de FGTS Inativo Juros baixos (~1,8% ao mês) Nenhum (sem consulta a cartão) De 30 min a 2 horas
    Cartão de Crédito Próprio Juros se parcelado na fatura Bloqueia R$ 2.000 do limite Imediato
    Cartão Emprestado de Terceiro Risco de atrito familiar Compromete o crédito de parentes Imediato
    Empréstimo Pessoal em Banco Juros altos (6% a 12% a.m.) Exige holerite e score alto 24 a 48 horas

    Vantagens de usar o FGTS para a entrada do carro alugado

    Utilizar o saldo acumulado de contas inativas do Fundo de Garantia traz quatro benefícios práticos para o autônomo:

    1. Preservação do limite do cartão: O motorista mantém o cartão de crédito livre para arcar com combustível diário, alimentação e pedágios.
    2. Sem impacto no faturamento semanal: Como as parcelas são debitadas anualmente direto do saldo FGTS na Caixa, o ganho diário das corridas fica 100% livre.
    3. Acesso para quem tem restrição no CPF: A antecipação não realiza consulta impeditiva ao SPC ou Serasa, permitindo que motoristas negativados comecem a rodar.
    4. Resgate de dinheiro esquecido: Permite dar utilidade a saldos parados de empresas anteriores que não poderiam ser sacados de outra forma.

    Passo a passo para contratar a antecipação para caução

    Para liberar o saldo e pagar a caução da locadora, siga o procedimento:

    1. Consulte seu saldo total: Abra o aplicativo do FGTS e verifique o valor disponível somando contas ativas e inativas.
    2. Ative a modalidade Saque-Aniversário: Habilite a opção de aniversário no aplicativo da Caixa.
    3. Autorize a instituição parceira: Adicione o banco correspondente na lista de consulta do app FGTS.
    4. Simule o valor da caução: Antecipe apenas a quantia necessária para a caução e a primeira semana de locação.
    5. Transfira para a locadora: Receba o dinheiro via Pix na sua conta bancária e realize o pagamento da caução no aplicativo da locadora.

    Perguntas frequentes

    O que acontece com a caução quando eu devolver o carro?

    Quando você encerra o contrato com a locadora e devolve o veículo sem danos ou multas, a empresa estorna o valor total da caução na sua conta corrente. Esse dinheiro fica livre para você usar como quiser.

    Motorista sem carteira assinada atual pode antecipar?

    Sim. Desde que você tenha saldo acumulado de empregos CLT anteriores em contas inativas, a antecipação é aprovada sem necessidade de holerite atual.

    A locadora aceita pagamento de caução via Pix do FGTS?

    Sim. O valor antecipado é depositado na sua conta bancária pessoal. A partir daí, você paga a locadora por Pix, boleto ou cartão de débito conforme as regras de pagamento aceitas pela empresa.

    Fontes consultadas

    Para entender como calcular valores disponíveis e simular as melhores condições para o seu saldo, consulte o guia de antecipação do saque-aniversário do FGTS.
  • Fui Demitido no Saque-Aniversário: Como Sacar a Multa de 40%?

    Fui Demitido no Saque-Aniversário: Como Sacar a Multa de 40%?

    O trabalhador demitido sem justa causa tem direito de sacar multa de 40% no saque-aniversário normalmente. A escolha por essa modalidade bloqueia apenas o resgate do saldo principal da conta, mas não anula nem retém a multa rescisória paga pelo empregador na Caixa.

    Este conteúdo possui caráter exclusivamente educativo e informativo. O pagamento da multa rescisória de 40% é uma obrigação do empregador prevista no Artigo 18 da Lei nº 8.036/1990 e no Artigo 9º-A da Lei nº 13.932/2019.

    Como funciona a demissão de quem está no Saque-Aniversário?

    Quando a empresa demite o trabalhador sem justa causa, o cálculo da rescisão e das verbas trabalhistas segue o padrão normal da CLT.

    A única diferença prática está no destino do saldo do Fundo de Garantia.

    O valor da multa de 40% é calculado sobre todos os depósitos realizados pela empresa durante o contrato e é depositado diretamente na conta vinculada do trabalhador. Esse valor fica 100% liberado para saque imediato. Já o saldo acumulado restante permanece na conta para retiradas anuais ou antecipação.

    Direito Trabalhista Optante pelo Saque-Rescisão Optante pelo Saque-Aniversário
    Multa rescisória de 40% Saque de 100% liberado Saque de 100% liberado
    Saldo principal da conta Saque integral liberado Saldo retido na modalidade anual
    Seguro-Desemprego Recebimento normal (se elegível) Recebimento normal (se elegível)
    Aviso prévio e férias Pagamento integral na rescisão Pagamento integral na rescisão
    Antecipação de saldo retido Não aplicável Liberada para contratação

    Passo a passo para liberar a multa de 40% pelo celular

    O processo de liberação da multa rescisória é automático após a homologação da rescisão pela empresa:

    1. Aguarde a chave de conectividade: A empresa gera a chave de liberação do FGTS no canal Conectividade Social da Caixa.
    2. Abra o aplicativo FGTS: Faça login com seu CPF e senha cadastrada.
    3. Verifique a notificação de saque: O aplicativo exibirá o valor da multa rescisória disponível para resgate.
    4. Cadastre sua conta bancária: Indique uma conta corrente ou poupança de mesma titularidade para transferência sem custo.
    5. Receba o dinheiro: O montante cai na sua conta bancária em até 5 dias úteis após a solicitação no app.

    O que acontece com o saldo do FGTS que ficou retido?

    O saldo principal da conta que não pôde ser sacado na demissão continua rendendo juros e correção monetária na Caixa Econômica Federal.

    O trabalhador possui duas alternativas legais para movimentar esse dinheiro:

    • Aguardar os saques anuais: Continuar recebendo uma parcela percentual todo ano no mês do seu aniversário.
    • Realizar a antecipação do saldo: Antecipar até 5 anos de parcelas de uma só vez por meio de correspondentes bancários autorizados para receber o valor líquido à vista via Pix.

    Perguntas frequentes

    A empresa pode se recusar a pagar a multa de 40% se eu estiver no Saque-Aniversário?

    Não. A multa rescisória de 40% é um direito constitucional do trabalhador demitido sem justa causa. A opção pela modalidade de saque é uma escolha individual que não isenta o empregador do pagamento da penalidade.

    Quem pede demissão tem direito à multa de 40%?

    Não. Em caso de pedido de demissão por iniciativa do empregado, não há direito ao recebimento da multa de 40%, independentemente da modalidade de saque ativa.

    Quanto tempo a empresa tem para depositar a multa rescisória?

    A empresa tem o prazo legal de até 10 dias corridos, contados a partir do término do contrato de trabalho, para quitar as verbas rescisórias e depositar a guia rescisória (GRRF) na Caixa.

    Fontes consultadas

    Para entender como movimentar ou resgatar o saldo remanescente que ficou retido na Caixa, confira o guia de antecipação do saque-aniversário do FGTS.
  • Como Usar o Saldo do FGTS para Negociar Dívidas no Serasa?

    Como Usar o Saldo do FGTS para Negociar Dívidas no Serasa?

    Para usar saldo do FGTS para negociar dívidas, o trabalhador deve antecipar parcelas do Saque-Aniversário e utilizar o valor líquido recebido à vista para obter descontos de até 90% em plataformas como o Serasa Limpa Nome. Essa estratégia substitui juros caros por crédito de baixo custo.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A concessão de descontos e a quitação de pendências financeiras dependem das políticas internas de cada credor parceiro dos birôs de crédito.

    Por que a troca de dívida cara por FGTS vale a pena?

    Milhões de brasileiros ficam presos no rotativo do cartão de crédito ou no cheque especial, onde as taxas anuais superam 400%.

    Ao pagar apenas o valor mínimo da fatura, a dívida dobra a cada poucos meses, criando uma bola de neve incontrolável.

    Na antecipação do Saque-Aniversário, a taxa média gira em torno de 1,8% ao mês, e o pagamento não compromete o seu salário mensal. Utilizar esse dinheiro para quitar a dívida antiga à vista interrompe a cobrança de juros e restabelece o seu score de crédito.

    Tipo de Dívida Taxa Média de Juros ao Ano Impacto no Orçamento Mensal
    Rotativo do Cartão de Crédito Superior a 440% ao ano Alto risco de superendividamento
    Cheque Especial Bancário Superior a 130% ao ano Desconto direto na conta corrente
    Empréstimo Pessoal sem Garantia Entre 80% e 120% ao ano Exige pagamento de boletos mensais
    Antecipação Saque-Aniversário Aproximadamente 24% ao ano Desconto anual direto no saldo FGTS

    Passo a passo para quitar dívidas no Serasa com o FGTS

    Siga a estratégia abaixo para maximizar o seu poder de negociação:

    1. Consulte seu saldo no app FGTS: Verifique o valor acumulado em contas ativas e inativas do Fundo de Garantia.
    2. Levante suas dívidas no Serasa: Acesse o aplicativo do Serasa Limpa Nome e confira as ofertas com descontos promocionais para pagamento em parcela única.
    3. Calcule a economia real: Compare o valor total da dívida original com a proposta com desconto de 70% a 90% para quitação à vista.
    4. Contrate a antecipação: Autorize a instituição financeira e antecipe apenas o valor necessário para liquidar o acordo.
    5. Pague o acordo e limpe o nome: Efetue o pagamento do boleto ou Pix do acordo e acompanhe a baixa da negativação em até 5 dias úteis.

    Cuidados importantes antes de fechar o acordo

    Para garantir que a negociação seja vantajosa para o seu bolso, observe os seguintes pontos:

    • Priorize dívidas com bens em garantia: Quite primeiro pendências que coloquem em risco itens essenciais, como financiamento de veículos ou imóveis.
    • Exija a quitação total da pendência: Certifique-se de que o valor acordado extingue a dívida integralmente, sem saldo residual a ser cobrado no futuro.
    • Não utilize intermediários suspeitos: Faça o pagamento exclusivamente pelos canais oficiais do Serasa, Desenrola Brasil ou direto no portal do credor.

    Perguntas frequentes

    O saldo do FGTS cai direto no Serasa para pagar a dívida?

    Não. O valor antecipado é depositado na sua conta bancária pessoal via Pix. Em seguida, você utiliza esse recurso para pagar o boleto ou Pix do acordo gerado no Serasa.

    Quem tem nome sujo consegue antecipar o FGTS?

    Sim. Como a operação tem como garantia o saldo já existente na Caixa, as instituições parceiras não realizam consulta restritiva ao SPC ou Serasa para aprovar a liberação.

    Em quantos dias o nome fica limpo após o pagamento?

    Após a compensação do pagamento do acordo, o credor tem o prazo legal de até 5 dias úteis para retirar a restrição do seu CPF dos órgãos de proteção ao crédito.

    Fontes consultadas

    Para entender como calcular valores disponíveis e simular as taxas da antecipação, consulte as diretrizes completas de antecipação do saque-aniversário do FGTS.
  • Motorista de App Pode Antecipar FGTS de Contas Inativas?

    Motorista de App Pode Antecipar FGTS de Contas Inativas?

    Sim, o motorista de aplicativo pode antecipar FGTS de contas inativas deixadas por empregos anteriores de carteira assinada. Como a operação utiliza o saldo do próprio fundo como garantia, não é necessário comprovar holerite atual, nem ter vínculo CLT ativo ou fiador.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A liberação do crédito depende da existência de saldo disponível em contas ativas ou inativas do FGTS e da análise de crédito da instituição financeira parceira.

    Por que contas inativas do FGTS ficam liberadas para antecipação?

    Muitos motoristas de plataformas como Uber e 99 trabalharam formalmente antes de migrar para a atividade autônoma.

    Quando um trabalhador pede demissão ou é demitido por justa causa, o saldo depositado pela empresa anterior fica retido em uma conta inativa do FGTS.

    Ao aderir à modalidade do Saque-Aniversário, todas as contas vinculadas ao seu CPF (ativas e inativas) passam a compor o saldo total elegível. Portanto, esse dinheiro acumulado pode ser antecipado em parcelas para uso imediato.

    Modalidade de Crédito Exige Holerite? Consulta SPC/Serasa? Prazo de Liberação Destino Típico no App
    Antecipação FGTS Inativo Não Não realizada De 30 min a 2 horas Conserto, pneu, caução
    Empréstimo Pessoal Bancário Sim, extratos Sim, obrigatória 24 a 48 horas Despesas emergenciais
    Microcrédito MEI Exige CNPJ e faturamento Sim 3 a 7 dias úteis Capital de giro
    Cheque Especial / Cartão Não Não (se já aprovado) Imediato Juros acima de 300% a.a.

    Principais usos do FGTS antecipado por motoristas de app

    O saldo antecipado ajuda a resolver imprevistos que travam o trabalho diário nas ruas:

    1. Consertos mecânicos urgentes: Pagamento de retífica, embreagem, troca de pastilhas e pneus novos sem pagar juros de cartão.
    2. Caução de locadoras (Kovi, Localiza, Movida): Garantia inicial exigida para retirar um veículo alugado e começar a rodar.
    3. Instalação de Kit Gás (GNV): Investimento para diminuir o custo diário de combustível e aumentar a margem líquida de lucro.
    4. Franquia de proteção veicular: Pagamento emergencial em caso de sinistro ou colisão no trânsito.

    Como fazer a antecipação sendo autônomo ou MEI

    O processo de contratação é 100% digital pelo celular:

    1. Abra o aplicativo FGTS: Acesse com seu CPF e senha da Caixa Econômica Federal.
    2. Habilite o Saque-Aniversário: Mude a modalidade de saque para a opção de aniversário.
    3. Autorize a consulta: Em “Autorizar bancos”, adicione a instituição financeira para visualizar o saldo total das contas inativas.
    4. Realize a simulação: Informe o valor que deseja resgatar e confira as taxas da proposta.
    5. Receba via Pix: Assine o contrato digitalmente e receba o valor na sua conta bancária sem sair de casa.

    Perguntas frequentes

    Ter CNPJ MEI ativo impede de antecipar o FGTS de pessoa física?

    Não. O FGTS é um direito do seu CPF, gerado pelos empregos de carteira assinada. O fato de possuir um CNPJ MEI ativo não anula nem bloqueia o seu saldo do Fundo de Garantia.

    Quem nunca trabalhou de carteira assinada pode fazer a antecipação?

    Não. A antecipação depende da existência de depósitos prévios feitos por empregadores na Caixa. Quem sempre atuou exclusivamente como autônomo e nunca teve carteira assinada não possui saldo no FGTS.

    O dinheiro antecipado interfere no faturamento do aplicativo?

    Não. As parcelas do adiantamento são descontadas anualmente direto da sua conta do FGTS na Caixa, sem nenhum débito na sua conta corrente ou nos repasses da Uber e 99.

    Fontes consultadas

    Para entender como simular valores disponíveis e conferir as condições atualizadas, acesse o nosso guia de antecipação do saque-aniversário do FGTS.
  • Quanto Tempo Demora para Cair a Antecipação do FGTS na Conta?

    Quanto Tempo Demora para Cair a Antecipação do FGTS na Conta?

    O tempo para cair antecipação do FGTS na conta bancária varia entre 30 minutos e 24 horas úteis após a aprovação e assinatura do contrato. Quando o pagamento é realizado via Pix, a liberação do dinheiro costuma ocorrer em até 2 horas na maioria das instituições financeiras autorizadas.

    Este conteúdo possui caráter exclusivamente educativo e informativo. Os prazos reais de liberação dependem da agilidade de processamento da instituição financeira credora e da comunicação do sistema com a Caixa Econômica Federal.

    Qual é o prazo de pagamento por modalidade?

    O prazo para o dinheiro ficar disponível na sua conta depende diretamente do método de transferência utilizado pelo banco.

    Atualmente, a maior parte dos correspondentes e bancos digitais utiliza a modalidade Pix para acelerar o repasse.

    Modalidade de Pagamento Prazo Médio de Liberação Disponibilidade em Fins de Semana
    Transferência via Pix De 30 minutos a 2 horas Sim, 24 horas por dia
    Transferência via TED De 2 a 4 horas úteis Apenas em dias úteis (até 17h)
    Conta Caixa Fácil / Poupança Em até 24 horas úteis Apenas em dias úteis
    Análise manual de pendência De 24 a 48 horas úteis Não disponível

    Quais etapas acontecem entre a simulação e o pagamento?

    Para o dinheiro ser liberado na sua conta, a operação passa por quatro etapas obrigatórias no sistema da Caixa:

    1. Autorização da consulta: Você autoriza o banco a consultar seu saldo no aplicativo do FGTS.
    2. Reserva do saldo: A Caixa bloqueia o montante correspondente às parcelas antecipadas.
    3. Formalização digital: Você assina o contrato por biometria facial no celular.
    4. Emissão da ordem de pagamento: O banco credor transfere o valor líquido aprovado para a sua conta bancária.

    O que pode fazer a antecipação atrasar?

    Embora a maioria das operações ocorra no mesmo dia, alguns fatores técnicos podem provocar atrasos na transferência:

    • Instabilidade no sistema da Caixa: Momentos de sobrecarga na API de comunicação do Fundo de Garantia impedem a averbação imediata da garantia.
    • Divergência de titularidade: A conta bancária informada para receber o crédito deve pertencer obrigatoriamente ao mesmo CPF do titular do FGTS. Contas de terceiros são recusadas automaticamente.
    • Chave Pix incompatível: Chaves Pix cadastradas com telefone ou e-mail podem falhar se houver divergência cadastral. O uso do CPF como chave Pix garante maior velocidade.
    • Horário limite bancário: Contratos formalizados após as 18h ou em feriados podem ter a liquidação transferida para o primeiro horário do próximo dia útil.

    Como acompanhar se o saldo já foi reservado?

    Você pode verificar o andamento da operação direto pelo aplicativo oficial do FGTS.

    Ao abrir o extrato da sua conta vinculada, o valor correspondente às parcelas contratadas aparecerá com a descrição de bloqueio para garantia de alienação fiduciária.

    Assim que esse registro constar no extrato, a instituição financeira recebe a confirmação e emite o pagamento para a sua conta.

    Perguntas frequentes

    O dinheiro pode cair no sábado, domingo ou feriado?

    Sim. Se a instituição financeira contratada operar com liquidação automática via Pix, o crédito pode cair na sua conta em qualquer dia e horário.

    É possível receber a antecipação na conta de outra pessoa?

    Não. Por normas de segurança do Banco Central e da Caixa, o valor só pode ser depositado em conta corrente ou poupança de mesma titularidade do trabalhador.

    O que fazer se o valor não cair em 24 horas?

    Entre em contato com o suporte do banco ou correspondente bancário onde formalizou a proposta e confirme se houve alguma pendência nos dados bancários informados.

    Fontes consultadas

    Para entender como funcionam as regras de taxas, prazos e simular condições atualizadas, acesse o guia de antecipação do saque-aniversário do FGTS.

  • Quem Tem Nome Sujo Pode Antecipar FGTS em 2026? Regras

    Quem Tem Nome Sujo Pode Antecipar FGTS em 2026? Regras

    Sim, quem tem nome sujo pode antecipar FGTS em 2026. As instituições financeiras não consultam restrições no SPC ou Serasa para essa modalidade. A garantia da operação é o próprio saldo disponível na conta do Fundo de Garantia, que fica retido para pagar as parcelas anuais.

    Este conteúdo possui finalidade exclusivamente educativa e informativa. A liberação do crédito depende da existência de saldo disponível no FGTS e da análise interna de cada instituição financeira conveniada à Caixa Econômica Federal.

    Por que negativados conseguem antecipar o FGTS?

    No crédito pessoal tradicional, os bancos avaliam o risco de inadimplência consultando órgãos de proteção ao crédito.

    Na antecipação do saque-aniversário, o risco de calote não existe para o banco. O pagamento não depende de boletos nem do salário mensal do trabalhador.

    A Caixa Econômica Federal repassa o valor das parcelas contratadas diretamente para a instituição credora no mês do seu aniversário. Portanto, ter restrições cadastrais no CPF não impede a contratação do adiantamento.

    Critério de Análise Empréstimo Pessoal Comum Antecipação Saque-Aniversário
    Consulta SPC e Serasa Sim, obrigatória Não realizada
    Comprovação de renda Sim, holerite ou extrato Não necessária
    Forma de pagamento Boleto ou débito em conta Desconto direto no saldo FGTS
    Taxa média de juros Mais alta pelo risco Reduzida pela garantia real
    Margem consignável Exige margem livre Depende apenas do saldo FGTS

    Quais são os requisitos para antecipar com o nome sujo?

    Mesmo sem consulta aos birôs de crédito, o trabalhador precisa cumprir quatro requisitos obrigatórios:

    1. Optar pelo Saque-Aniversário: A modalidade deve estar ativa no aplicativo oficial do FGTS.
    2. Possuir saldo suficiente: Ter saldo disponível em contas ativas ou inativas do Fundo de Garantia.
    3. Autorizar a consulta da instituição: Habilitar o banco parceiro para visualizar o saldo no app da Caixa.
    4. Respeitar a carência de 90 dias: Para novas adesões feitas a partir de novembro de 2025, é necessário cumprir a carência regulamentar antes da primeira consulta.

    Limites e regras da antecipação em 2026

    As regras vigentes da Resolução nº 1.130 do Conselho Curador do FGTS definem tetos específicos para as operações contratadas:

    • Parcelas antecipadas: É permitida a antecipação de até 5 parcelas anuais até 31 de outubro de 2026.
    • Teto da operação: Limite máximo de até R$ 2.500,00 por contrato.
    • Valor por parcela: Mínimo de R$ 100,00 e máximo de R$ 500,00 por ano antecipado.
    • Transição em novembro de 2026: A partir de 1º de novembro de 2026, o limite passará para até 3 parcelas anuais e teto total de R$ 1.500,00.

    O que pode reprovar o pedido mesmo com o nome sujo?

    Embora a negativação no Serasa não seja impeditivo, alguns fatores cadastrais podem travar a operação:

    • Saldo insuficiente: Saldo total menor que o valor mínimo exigido para cobrir taxas e encargos.
    • Dados cadastrais divergentes: Inconsistência no nome da mãe, data de nascimento ou CPF junto à Receita Federal.
    • Bloqueio judicial: Existência de penhora ou ordem judicial sobre a conta vinculada do FGTS.
    • Contrato anterior não liquidado: Existência de garantia prévia vinculada a outro banco que comprometa o saldo.

    Passo a passo para solicitar com restrição no CPF

    Siga as etapas abaixo para autorizar e contratar o adiantamento:

    1. Acesse o aplicativo FGTS: Faça login com seu CPF e senha cadastrada na Caixa.
    2. Ative o Saque-Aniversário: Clique na opção de modalidade de saque e confirme a adesão.
    3. Autorize os bancos: Vá em “Autorizar bancos a consultarem seu FGTS” e selecione a instituição financeira.
    4. Realize a simulação: Acesse o correspondente bancário para verificar o valor líquido liberado e a taxa contratual.
    5. Assine a proposta: Conclua a formalização digital por biometria facial e receba o valor via Pix ou TED.

    Perguntas frequentes

    Quem está desempregado e negativado pode antecipar?

    Sim. Desde que haja saldo retido em contas inativas do FGTS de empregos anteriores, a antecipação pode ser contratada normalmente.

    A antecipação limpa o nome no SPC ou Serasa?

    Não. A antecipação não quita suas dívidas automaticamente. No entanto, você pode utilizar o recurso liberado para negociar e pagar pendências atrasadas com desconto.

    O banco pode reter o dinheiro da antecipação para pagar dívidas internas?

    Caso você receba o valor em uma conta corrente com dívidas em atraso no mesmo banco, a instituição pode debitar valores pendentes conforme o contrato da conta. Para evitar isso, indique uma conta em outra instituição ou receba via chave Pix cadastrada em conta sem débitos.

    Fontes consultadas

    Para entender todos os critérios de cálculo, prazos e simular valores disponíveis, consulte as diretrizes completas de antecipação do saque-aniversário do FGTS.