Consultar o saldo e o extrato do FGTS pelo CPF é essencial para acompanhar os depósitos mensais de 8% feitos pelo empregador, conferir os rendimentos anuais do Fundo de Garantia e planejar a antecipação de recursos ou financiamento imobiliário.
Tabela Oficial dos 6 Canais de Consulta do FGTS
Você pode consultar o saldo das suas contas ativas e inativas através de 6 canais oficiais e 100% gratuitos:
Canal de Consulta
Tipo de Informação
Exige Internet?
Tempo Estimado
1. Aplicativo FGTS (Caixa)
Extrato detalhado em PDF, depósitos e JAM
Sim
1 minuto
2. Carteira de Trabalho Digital
Vínculos do eSocial e situação cadastral
Sim
1 minuto
3. WhatsApp Caixa (0800 104 0104)
Saldo resumido por mensagem
Sim
2 minutos
4. SMS Mensal Gratuito
Aviso automático a cada depósito efetuado
Não
Automático
5. Internet Banking Caixa
Extrato consolidado para correntistas
Sim
1 minuto
6. Telefone 111
Consulta de saldo por voz automatizada
Não
3 minutos
Como Decifrar as Siglas do Extrato do FGTS
Ao abrir o extrato detalhado, confira o significado de cada lançamento:
DEP. MENSAL (ou DEP): O depósito regular de 8% creditado pela sua empresa até o dia 20.
JAM (Juros e Atualização Monetária): Rendimento creditado todo dia 10 (3% ao ano + TR).
DIST. RESULTADO FGTS: Divisão dos lucros do FGTS creditada anualmente no mês de agosto.
BLOQ. ANTECIPACAO: Saldo reservado temporariamente como garantia de antecipação do Saque-Aniversário.
Como Antecipar o Saldo Consultado
Se você consultou seu extrato e confirmou que tem saldo positivo em contas ativas ou inativas, pode solicitar a antecipação do saque-aniversário FGTS para receber o valor via Pix em poucos minutos, sem comprometer seu orçamento mensal. Para calcular todas as suas verbas rescisórias, use a nossa calculadora de rescisão e FGTS.
Perguntas Frequentes sobre Saldo do FGTS (FAQ)
Qual o rendimento anual do saldo do FGTS?
Por lei, o saldo de FGTS rende 3% ao ano mais a Taxa Referencial (TR), acrescido da parcela de distribuição do lucro líquido anual do Fundo de Garantia apurado pelo Conselho Curador.
A empresa pode atrasar o depósito do FGTS?
Não. Os depósitos são obrigatórios e devem ocorrer mensalmente até o dia 20 de cada mês através da guia Pix do FGTS Digital.
Posso consultar o saldo de empresas antigas onde trabalhei?
Sim. No Aplicativo FGTS, na opção “Minhas Contas”, você visualiza separadamente a conta ativa atual e todas as contas inativas de empregos anteriores com os saldos disponíveis.
Fazer o login no FGTS Online é o primeiro passo para ter controle total sobre seu patrimônio trabalhista, autorizar bancos para antecipar recursos e acompanhar os depósitos feitos pela empresa. No entanto, mensagens de erro como “Usuário bloqueado”, “CPF não cadastrado” ou falhas na validação em duas etapas impedem milhares de trabalhadores de acessar o aplicativo todos os dias.
Como Entrar no Aplicativo FGTS com Segurança (Passo a Passo)
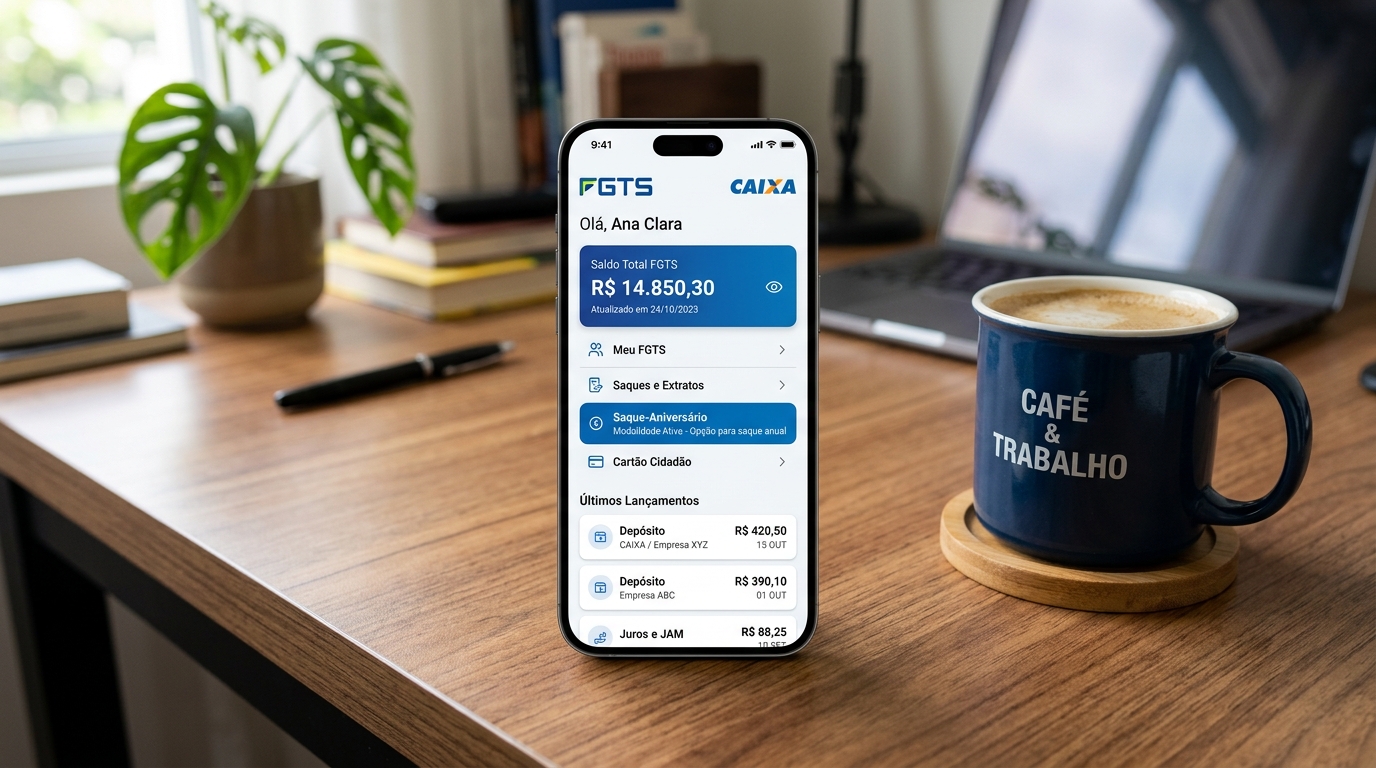
O acesso para trabalhadores com carteira assinada é unificado através do Login Caixa Único. Confira a interface oficial e os procedimentos para garantir a segurança da sua conta:
Figura 1: Interface oficial do Aplicativo FGTS da Caixa Econômica Federal em smartphone.
Como Recuperar a Senha do FGTS Esquecida
Se você não se lembra da sua senha de 6 números, o processo de redefinição pode ser feito em menos de 2 minutos pelo próprio celular:
1. Solicite a Recuperação
Na tela de senha, clique em “Recuperar Senha” e confirme o número do seu CPF.
2. Verifique seu E-mail
A Caixa enviará um link de redefinição com validade de 30 minutos. Verifique a caixa de Spam.
3. Cadastre a Nova Senha
Crie uma nova senha de 6 dígitos sem usar datas de nascimento ou números sequenciais.
Como Desbloquear Usuário Bloqueado por Excesso de Tentativas
Se você digitou a senha errada por 3 vezes seguidas, o sistema ativa uma trava de segurança temporária:
Bloqueio Temporário (30 minutos): Basta aguardar 30 minutos sem tentar novo login. Após o tempo limite, o sistema volta ao estado normal.
Bloqueio Permanente por Divergência Cadastral: Caso você não lembre do e-mail cadastrado, a recuperação deve ser feita comparecendo a uma agência da Caixa ou pelo autoatendimento do Caixa Tem com biometria facial.
O Que Fazer Após Acessar sua Conta?
Com o login realizado, você pode optar pela modalidade de Saque-Aniversário e autorizar instituições financeiras para consultar seu saldo. Se você deseja transformar parte desse saldo em dinheiro imediato na sua conta corrente via Pix, confira nossa página sobre antecipação do saque-aniversário FGTS e utilize o nosso simulador de rescisão e FGTS.
Perguntas Frequentes sobre o Login do FGTS (FAQ)
O login do FGTS é o mesmo da Caixa Econômica?
Sim. O FGTS utiliza o sistema Cadastro Caixa Único, que é o mesmo login e senha de 6 dígitos utilizado no Caixa Tem e nos demais aplicativos de benefícios sociais.
Por que não recebo o código SMS de verificação?
Geralmente isso ocorre quando o número de telefone cadastrado na Caixa está desatualizado. Você pode atualizar seu telefone pelo aplicativo Caixa Tem ou diretamente no atendimento presencial da Caixa.
É seguro fazer login pelo computador?
Para pessoas físicas, a Caixa descontinuou o acesso ao FGTS via navegador de internet por motivos de segurança. Todo o acesso de trabalhadores deve ser feito exclusivamente pelo aplicativo oficial no smartphone.
O empréstimo consignado privado para trabalhadores CLT passou por uma revolução com a integração da Carteira de Trabalho Digital ao eSocial e ao ecossistema bancário nacional. Agora, o trabalhador com carteira assinada pode contratar crédito com desconto direto em folha de pagamento de forma 100% digital, sem precisar pedir autorização ao departamento de Recursos Humanos (RH) da empresa e sem depender de convênios bancários prévios.
O Que Mudou no Consignado CLT Digital?
No modelo tradicional de consignado privado, o trabalhador só conseguia contratar o empréstimo se a empresa onde trabalhava tivesse um convênio formal firmado com um banco específico. Isso gerava limitações e burocracia desnecessária.
Com a regulamentação do consignado eletrônico via Carteira de Trabalho Digital, o processo foi descentralizado:
Autonomia Total do Trabalhador: Você autoriza a consulta de margem diretamente pelo aplicativo oficial com sua conta Gov.br.
Livre Concorrência entre Bancos: Diversas instituições financeiras disputam sua proposta, oferecendo taxas menores e prazos flexíveis.
Averbação Eletrônica Automática: O desconto é registrado no eSocial e incluído no holerite automaticamente, sem necessidade de aprovação manual do seu chefe ou do RH.
A Divisão da Margem Consignável CLT (40%)
Assim como os servidores públicos e os aposentados do INSS, os trabalhadores com carteira assinada possuem limites máximos de comprometimento de renda estabelecidos pela Lei nº 10.820/2003:
35% do Salário Líquido: Destinado exclusivamente para parcelas de empréstimo consignado tradicional com prazo fixo.
5% do Salário Líquido: Destinado para o Cartão de Crédito Consignado ou Cartão Benefício.
Margem Total:40% de comprometimento máximo da renda disponível.
Exemplo Prático de Margem CLT:
Um trabalhador com salário líquido de R$ 3.000,00 (após descontos obrigatórios de INSS e IRPF) tem direito a:
R$ 1.050,00 mensais (35%) para parcelas de empréstimo consignado.
R$ 150,00 mensais (5%) para despesas com cartão consignado.
Tabela Comparativa: Consignado na Carteira Digital vs. Outras Modalidades
Critério
Consignado CLT Carteira Digital
Empréstimo Pessoal Tradicional
Cheque Especial / Rotativo
Taxa Média de Juros
1,99% a 3,50% ao mês
6,50% a 9,90% ao mês
12,00% a 15,50% ao mês
Forma de Desconto
Desconto em folha (holerite)
Débito em conta ou boleto
Débito automático na conta
Exigência de Convênio RH
Não exige (automático)
Não exige
Não exige
Consulta ao SPC/Serasa
Análise flexível / Aprovado p/ negativados
Rigorosa (reprova com restrição)
Não libera com restrição
Prazo de Pagamento
Até 60 ou 84 meses
Até 24 ou 36 meses
Vencimento imediato
O Que Acontece com o Empréstimo se Você For Demitido?
Uma das maiores dúvidas dos trabalhadores é sobre a estabilidade do empréstimo em caso de rescisão do contrato de trabalho. A legislação prevê regras claras para garantir a liquidação ordenada da dívida:
Retenção de até 30% das Verbas Rescisórias: Por força de lei, a empresa pode reter até 30% do valor líquido da sua rescisão contratual (aviso prévio, férias proporcionais, 13º salário) para abater o saldo devedor do empréstimo.
Uso do Saldo do FGTS como Garantia: Se previsto no contrato de crédito, o banco pode executar a garantia de até 10% do saldo total da sua conta vinculada do FGTS e até 100% do valor da multa rescisória de 40% paga pelo empregador.
Saldo Restante: Caso as verbas rescisórias e a garantia do FGTS não quitem o valor total do empréstimo, o saldo remanescente é transferido para cobrança em boleto bancário ou débito em conta, mantendo as taxas originais acordadas.
Se você está em processo de desligamento ou quer simular os valores exatos a receber de verbas trabalhistas e FGTS, utilize nosso simulador de rescisão e FGTS.
Passo a Passo para Contratar Consignado na Carteira de Trabalho Digital
Contratar o consignado privado é um procedimento simples e pode ser feito em poucos minutos no seu smartphone:
1. Acesse o App Oficial
Baixe o aplicativo oficial Carteira de Trabalho Digital e faça login com sua conta Gov.br (nível Prata ou Ouro).
2. Autorize os Dados
Na aba de empréstimos, clique em Autorizar Consulta de Dados Trabalhistas para que os bancos parceiros calculem sua margem.
3. Compare e Assine
Compare as propostas pelo menor CET, confirme a contratação por biometria facial e receba via Pix em até 24 horas.
Outras Opções de Crédito Rápido para o Trabalhador
Se você precisa de dinheiro mas prefere não comprometer seu salário mensal com descontos em holerite:
Antecipação do Saque-Aniversário: Você pode resgatar até 10 parcelas do Fundo de Garantia sem criar parcelas mensais no seu salário. Saiba mais na nossa página de antecipação do FGTS.
Consignado CLT sem Convênio: Para entender todas as particularidades jurídicas do crédito privado, confira nosso artigo sobre as regras do consignado CLT sem convênio.
Perguntas Frequentes sobre Consignado CLT (FAQ)
O RH da minha empresa precisa assinar ou aprovar o empréstimo?
Não. A contratação via Carteira de Trabalho Digital é 100% autônoma. O sistema do governo faz a averbação eletrônica e a empresa é apenas notificada para incluir o desconto na folha de pagamento.
Quem está negativado no SPC ou Serasa pode contratar?
Sim. Como o desconto da mensalidade ocorre diretamente na folha de pagamento do trabalhador, a maioria das instituições financeiras aprova o consignado privado mesmo para quem possui restrições cadastrais nos órgãos de proteção ao crédito.
Qual o prazo máximo de pagamento no consignado CLT?
O prazo máximo varia de acordo com a política de cada instituição financeira e a estabilidade do vínculo, ficando geralmente entre 24 e 84 meses.
Posso antecipar ou quitar o consignado CLT antes do prazo?
Sim. O Código de Defesa do Consumidor e as normas do Banco Central garantem o direito à liquidação antecipada total ou parcial da dívida com desconto proporcional obrigatório de todos os juros futuros.
Quem trabalha em regime de contrato temporário ou terceirizado tem direito?
Trabalhadores com registro formal CLT ativo no eSocial têm direito, mas o prazo máximo do empréstimo pode ser limitado à duração prevista do contrato temporário de trabalho.
Para milhares de aposentados e pensionistas do INSS, o maior desafio financeiro no fim do mês não é a falta de crédito, mas o peso acumulado dos descontos de empréstimos consignados no contracheque. Quando várias parcelas foram contratadas no passado com taxas de juros mais altas, o valor líquido do benefício encolhe e compromete gastos essenciais como medicamentos, moradia e alimentação.
A portabilidade de consignado INSS com foco em redução de parcela é o mecanismo legal que permite transferir sua dívida para um banco que ofereça juros menores, aplicando todo o desconto da taxa diretamente na diminuição da sua mensalidade.
Em vez de pegar dinheiro de volta (o troco), você escolhe pagar menos por mês, aumentando imediatamente o valor do seu benefício que cai limpo na conta bancária.
Neste artigo, você entenderá exatamente como funciona a matemática da redução de parcela, os prazos obrigatórios pela CIP (Câmara Interbancária de Pagamentos), a comparação com a portabilidade com troco e o passo a passo para solicitar a sua migração com total segurança.
O Que É a Portabilidade com Redução de Parcela?
A portabilidade de crédito é um direito garantido pelo Banco Central do Brasil desde a Resolução nº 4.292/2013. Ela permite que qualquer cliente transfira um financiamento ou empréstimo de uma instituição financeira para outra que ofereça condições mais vantajosas.
Portabilidade com Troco: O novo banco mantém o valor da parcela mensal igual e devolve a diferença dos juros em dinheiro vivo na sua conta.
Portabilidade com Redução de Parcela (Sem Troco): O novo banco recalcula a dívida com a taxa menor e diminui o valor descontado do seu benefício todos os meses, mantendo o mesmo número de meses restantes para terminar de pagar.
+------------------------------------------------------------------------+
| MECÂNICA DA PORTABILIDADE PARA REDUZIR PARCELA |
| |
| [Banco Atual (Origem)] |
| - Taxa antiga: 2,14% a.m. |
| - Desconto mensal: R$ 420,00 |
| - Restam 60 parcelas |
| | |
| v (Migração via CIP / Dataprev) |
| [Novo Banco (Destino)] |
| - Nova taxa reduzida: 1,66% a.m. |
| - Novo desconto mensal: R$ 325,00 |
| - Mantém as mesmas 60 parcelas restantes |
| | |
| ===> ECONOMIA LÍQUIDA: + R$ 95,00 a mais no seu bolso todo mês! |
+------------------------------------------------------------------------+
Comparativo: Reduzir Parcela vs. Pegar Troco
Ambas as opções aproveitam a queda das taxas de juros, mas atendem a necessidades financeiras completamente diferentes:
Critério de Decisão
Portabilidade para Reduzir Parcela
Portabilidade com Troco
Objetivo Principal
Aliviar o orçamento mensal fixo
Conseguir dinheiro líquido rápido
Valor da Parcela no Contracheque
Diminui (ex: cai de R$ 400 para R$ 300)
Continua igual (permanece R$ 400)
Depósito em Dinheiro na Conta
R$ 0,00 (sem troco)
R$ 1.500 a R$ 8.000+ na conta
Prazo do Contrato
Mantém os meses restantes
Pode retornar para 84 meses
Impacto no Custo Total da Dívida
Menor custo total de juros pago
Custo total reiniciado no prazo longo
Recomendado Para
Quem quer sair do aperto mensal
Quem tem dívidas caras (cartão/cheque)
Quando escolher a redução de parcela? Se você não possui dívidas emergenciais e sente que o salário do INSS não é suficiente para cobrir os custos do mês, a redução de parcela é a decisão mais saudável para a sua longevidade financeira.
Veja na tabela abaixo exemplos reais de como a redução da taxa de juros impacta a sua parcela mensal em contratos transferidos para o teto regulatório atual do CNPS:
Parcela Original (Taxa Antiga ~2,14% a.m.)
Parcelas Restantes
Nova Parcela Estimada (Taxa ~1,66% a.m.)
Economia Mensal
Economia Total no Contrato
R$ 200,00
48 meses
R$ 158,00
+ R$ 42,00/mês
R$ 2.016,00
R$ 350,00
60 meses
R$ 272,00
+ R$ 78,00/mês
R$ 4.680,00
R$ 500,00
65 meses
R$ 382,00
+ R$ 118,00/mês
R$ 7.670,00
R$ 800,00
72 meses
R$ 598,00
+ R$ 202,00/mês
R$ 14.544,00
Nota: As simulações consideram contratos padrão e dependem do saldo devedor exato apurado pelo Demonstrativo de Evolução da Dívida (DED).
As 4 Regras de Ouro da Portabilidade do INSS
Para proteger o beneficiário e evitar práticas abusivas, o Banco Central e o INSS estabeleceram diretrizes rigorosas para a portabilidade:
A Parcela Nunca Pode Aumentar: O novo banco é proibido por lei de cobrar uma parcela maior do que a que você já pagava no banco original.
O Prazo Não Pode Ser Estendido sem Consentimento: Na modalidade de redução de parcela pura, o prazo de quitação deve ser igual ou menor ao número de meses restantes do contrato antigo.
O Banco de Origem Não Pode Recusar: O banco onde você contratou o empréstimo original é obrigado a fornecer o saldo devedor e liberar a portabilidade em até 5 dias úteis.
Custo Zero para o Cliente: É expressamente proibida a cobrança de qualquer taxa de transferência, cadastro ou emissão de boleto para realização da portabilidade (Resolução CMN 4.292).
Passo a Passo para Fazer a Portabilidade sem Troco
A solicitação é 100% digital e pode ser feita pelo celular:
+------------------------------------------------------------------------+
| CRONOGRAMA DE PORTABILIDADE CONSIGNADA |
| |
| Dia 1: Solicitação e simulação com o novo banco credor |
| Dia 2: Envio do pedido de saldo devedor (DED) via sistema CIP |
| Dia 3 a 5: Banco de origem tem até 5 dias úteis para responder |
| Dia 6: Novo banco quita a dívida antiga e assume a operação |
| Dia 7: Dataprev averba o novo valor menor na folha de pagamento |
+------------------------------------------------------------------------+
1. Obtenha o HISCON no Meu INSS
Acesse o aplicativo Meu INSS, faça login com sua conta gov.br, clique em Extrato de Empréstimo Consignado e faça o download. Esse arquivo contém todos os dados do contrato que será transferido.
2. Escolha a Instituição com a Menor Taxa
Faça simulações com correspondentes autorizados e bancos digitais que atuam com taxas competitivas abaixo do teto do INSS.
3. Formalize a Proposta com Opção “Reduzir Parcela”
Durante o preenchimento da proposta, selecione formalmente a modalidade de redução de parcela. O contrato discriminará a nova taxa de juros e o novo valor mensal descontado.
4. Assinatura Digital e Biometria
Você receberá um link seguro no celular para conferir os termos, fotografar seu documento de identidade e realizar o reconhecimento facial.
5. Acompanhamento e Averbação
O novo banco cuidará de toda a burocracia de liquidação com o banco anterior via CIP. Na folha seguinte do INSS, o desconto já virá com o novo valor reduzido.
O Que Fazer se o Banco Atual Tentar Bloquear a Portabilidade?
É comum que o banco onde você tem o contrato tente reter o cliente fazendo ligações com contrapropostas. Nesses casos, você tem duas opções:
Aceitar o Refinanciamento Interno: Se o seu banco atual aceitar igualar a taxa e reduzir a sua parcela na hora sem burocracia, você pode optar pelo refinanciamento de consignado INSS.
Manter a Portabilidade: Se as condições do novo banco forem melhores, você não precisa aceitar a retenção. O processo via CIP é automático e a recusa injustificada pelo banco de origem pode ser denunciada no Banco Central e no portal Consumidor.gov.br.
Outras Alternativas de Planejamento Financeiro
Para quem busca organizar as contas ou planeja futuras movimentações:
Entenda sua Margem Atual: Veja como é feito o cálculo dos 35% e dos cartões em nosso artigo sobre margem consignável INSS.
Para Trabalhadores CLT: Se você possui contas de FGTS ativas ou inativas, a antecipação do saque-aniversário FGTS permite obter recursos imediatos sem criar nenhuma mensalidade fixa no seu bolso.
Perguntas Frequentes (FAQ)
Quanto tempo demora para a redução de parcela entrar em vigor?
<p>O processo completo de portabilidade leva em média de 5 a 7 dias úteis para ser liquidado entre os bancos. A alteração do valor descontado entra na folha de pagamento no ciclo seguinte de processamento da Dataprev.</p>
Posso fazer a portabilidade de mais de um empréstimo ao mesmo tempo?
<p>Sim. É possível solicitar a portabilidade de múltiplos contratos simultaneamente, inclusive juntando contratos de bancos diferentes em uma única instituição para concentrar seus descontos e maximizar a economia.</p>
Preciso pagar alguma taxa para transferir minha dívida?
<p>Não. A portabilidade de crédito é um direito gratuito do consumidor. Nenhuma instituição pode cobrar taxas de transferência, cadastro ou emissão de boletos para efetuar a operação.</p>
Quem está negativado no SPC ou Serasa pode fazer a portabilidade?
<p>Sim. A portabilidade de empréstimo consignado não realiza consulta de restrição ao crédito nos birôs como SPC, Serasa ou Boa Vista, pois o pagamento continua garantido pelo desconto em folha do INSS.</p>
O que acontece se o banco de origem não enviar o saldo devedor?
<p>Por norma do Banco Central, o banco de origem tem o prazo estrito de até 5 dias úteis para enviar os dados da dívida via sistema CIP. Se o prazo for descumprido, a instituição comete infração regulatória passível de punição pelo Banco Central.</p>
Muitos aposentados e pensionistas que já atingiram o limite máximo de 35% de empréstimo tradicional não sabem que ainda possuem direito a duas margens adicionais exclusivas de 5% cada: a Reserva de Margem Consignável (RMC) e a Reserva de Cartão Consignado de Benefício (RCC). Juntas, elas somam 10% de margem extra, totalizando os 45% de margem global autorizada pelo INSS.
Além de funcionarem como cartões de crédito convencionais com anuidade zero e taxas de juros até quatro vezes menores que as dos cartões comuns de bancos, o RMC e o RCC permitem sacar até 70% do limite total em dinheiro vivo, depositado diretamente na sua conta corrente via Pix ou TED.
Neste guia completo, você descobrirá a diferença prática entre RMC e RCC, como calcular o seu limite de compras e de saque, as normas de segurança contra descontos indevidos e o passo a passo para solicitar o seu cartão com total transparência.
A Estrutura da Margem Consignável Global de 45%
Para compreender onde o RMC e o RCC se encaixam, observe como é dividida a margem consignável INSS total de 45%:
+------------------------------------------------------------------------+
| DIVISÃO DA MARGEM TOTAL DO INSS (45%) |
| |
| [35%] Empréstimo Consignado Tradicional (Até 84 parcelas fixas) |
| | |
| [ 5%] Cartão de Crédito Consignado (RMC) - Compras + Saque até 70% |
| | |
| [ 5%] Cartão Benefício Consignado (RCC) - Seguros + Descontos + Saque |
+------------------------------------------------------------------------+
Isso significa que, mesmo que você não tenha um centavo de margem disponível para novos empréstimos com parcelas fixas, as margens do RMC e do RCC permanecem intactas e utilizáveis.
O Que É o RMC (Cartão de Crédito Consignado Tradicional)?
O RMC (Reserva de Margem Consignável) foi o primeiro formato de cartão de crédito vinculado à folha do INSS. Ele destina até 5% do valor líquido do seu benefício previdenciário para o pagamento mínimo da fatura mensal.
Principais Características do RMC:
Desconto Automático no Contracheque: O valor mínimo da fatura (limitado aos 5% da margem) é descontado diretamente do benefício todo mês.
Sem Anuidade: O cartão não cobra taxa de manutenção nem anuidade perpétua.
Saque em Dinheiro: Permite transformar até 70% do limite de crédito em dinheiro transferido para sua conta bancária.
Teto de Juros Regulado: Os juros rotativos são limitados pelo teto do CNPS (atualmente em 2,43% ao mês), muito abaixo dos 14% a 18% ao mês cobrados nos cartões de crédito tradicionais de varejo.
O Que É o RCC (Cartão Consignado de Benefício)?
Criado pela Lei 14.431/2022, o RCC é uma segunda linha independente de 5% de margem, criada para oferecer benefícios adicionais voltados à qualidade de vida e saúde do beneficiário.
Vantagens Exclusivas do RCC:
Seguro de Vida e Auxílio Funeral: Por determinação legal, os cartões RCC oferecem apólice de seguro de vida e assistência funeral gratuitos, sem custo adicional na fatura.
Descontos em Farmácias: Convênios obrigatórios com grandes redes de drogarias para compra de medicamentos com descontos de até 80%.
Saque em Dinheiro de até 70%: Mesma mecânica do RMC, permitindo resgatar parte do limite como crédito na conta.
Independência de Limite: Quem já possui o cartão RMC pode solicitar o RCC sem que um cancele ou limite o outro.
Tabela Comparativa: RMC vs. RCC vs. Cartão Tradicional de Banco
Recurso / Regra
Cartão Consignado RMC
Cartão Benefício RCC
Cartão de Crédito Tradicional
Margem Dedicada
5% do benefício INSS
5% do benefício INSS
Nenhuma (renda livre)
Taxa de Juros Média
~2,43% ao mês (teto CNPS)
~2,43% ao mês (teto CNPS)
14,00% a 18,50% ao mês
Cobrança de Anuidade
Isento (R$ 0,00)
Isento (R$ 0,00)
R$ 15,00 a R$ 50,00/mês
Saque em Dinheiro
Até 70% do limite
Até 70% do limite
Taxas altíssimas de saque
Benefícios Extras
Compras internacionais
Seguro de vida + Farmácia
Programas de pontos/milhas
Consulta SPC/Serasa
Não realiza consulta
Não realiza consulta
Exige análise rigorosa
Como Funciona o Saque em Dinheiro no Cartão Consignado?
A função de saque é uma das mais procuradas por aposentados que precisam de crédito imediato para emergências médicas ou quitação de dívidas caras.
Exemplo Prático de Limite e Saque (Benefício de 1 Salário Mínimo):
Considere um benefício de R$ 1.518,00 (1 salário mínimo vigente):
Margem de 5%: R$ 1.518,00 × 5% = R$ 75,90 mensais para desconto de fatura.
Limite Total de Crédito (Multiplicador de ~27x a 30x): O banco libera um limite de compras de cerca de R$ 2.100,00.
Limite de Saque (70%): Você pode solicitar até R$ 1.470,00 em dinheiro na sua conta bancária.
Saldo para Compras (30%): Sobram R$ 630,00 para compras parceladas ou à vista no comércio.
+------------------------------------------------------------------------+
| DISTRIBUIÇÃO DO LIMITE DO CARTÃO |
| |
| [Limite Total: R$ 2.100,00] |
| | |
| +---> [70% = R$ 1.470,00] Saque liberado via Pix na conta |
| | |
| +---> [30% = R$ 630,00] Limite para compras em lojas e farmácia|
+------------------------------------------------------------------------+
Cuidados Importantes: Como Evitar a “Dívida Infinita” do Cartão
Historicamente, muitos aposentados contratavam o RMC acreditando se tratar de um empréstimo consignado comum com número fixo de parcelas. Quando apenas o valor mínimo é descontado no contracheque e novas compras são realizadas, a dívida pode se estender por muitos anos.
Para usar o cartão de forma inteligente e segura, siga estas orientações fundamentais:
Pague o Valor Complementar da Fatura: O desconto em folha quita apenas o pagamento mínimo obrigatório (5%). Se você utilizou o cartão para compras, acesse a fatura digital e pague o saldo restante para zerar a incidência de juros rotativos.
Saque com Planejamento: Ao realizar o saque em dinheiro, o valor pode ser amortizado mensalmente pelo desconto em folha, mas sempre consulte o Custo Efetivo Total (CET) antes de contratar.
Fiscalize o Extrato do INSS: Acesse o Meu INSS periodicamente e confira se não existem cobranças de associações ou cartões que você nunca solicitou. Caso encontre irregularidades, solicite o cancelamento imediato.
Passo a Passo para Solicitar seu RMC ou RCC
Verifique o Desbloqueio do Benefício: Seu benefício precisa estar liberado para operações de crédito. Se estiver bloqueado, confira nosso tutorial sobre como desbloquear benefício INSS para consignado.
Consulte sua Margem Disponível: Baixe o Extrato de Empréstimos (HISCON) no Meu INSS e confirme se as linhas “Margem Cartão (RMC)” e “Margem Cartão Benefício (RCC)” estão livres.
Faça a Simulação Digital: Solicite a proposta informando seu CPF e dados bancários.
Assinatura com Biometria Facial: A formalização é 100% online através do envio de foto do documento e reconhecimento facial.
Recebimento do Cartão e do Saque: O valor do saque cai em até 24 horas úteis na conta e o cartão físico chega no seu endereço pelos Correios em poucos dias.
Outras Opções de Crédito Rápido para Comparar
Se você busca crédito mas quer avaliar todas as oportunidades disponíveis no mercado:
Empréstimo Consignado INSS Tradicional: Para valores maiores com prazos longos de até 84 parcelas fixas, confira nossa página de empréstimo consignado INSS.
Antecipação de Saque-Aniversário: Para quem tem carteira assinada ou saldo no Fundo de Garantia, a antecipação do FGTS não desconta nada do salário mensal.
Perguntas Frequentes (FAQ)
Posso ter o cartão RMC e o cartão RCC ao mesmo tempo?
<p>Sim. A legislação previdenciária estabelece que o RMC e o RCC são margens independentes de 5% cada. Você pode contratar ambos em bancos iguais ou diferentes, totalizando 10% de margem em cartões.</p>
O cartão consignado consulta o SPC ou Serasa?
<p>Não. Como o pagamento mínimo da fatura é descontado compulsoriamente na folha de pagamento do INSS, os bancos não fazem exigência de pontuação de score de crédito nem consulta aos órgãos de restrição.</p>
Quanto tempo demora para o dinheiro do saque cair na conta?
<p>Após a realização da biometria facial e a averbação da proposta pela Dataprev, o valor do saque é transferido via Pix ou TED para a sua conta bancária em um prazo de 24 a 48 horas úteis.</p>
Beneficiários do BPC/LOAS têm direito a cartão consignado?
<p>Sim. Os titulares do Benefício de Prestação Continuada (BPC/LOAS) possuem margem autorizada para contratação de crédito consignado e cartão benefício conforme as regras atualizadas da Previdência Social.</p>
É obrigatório pagar anuidade no cartão consignado INSS?
<p>Não. Os cartões consignados RMC e RCC são isentos de taxas de anuidade ou manutenção de conta por determinação expressa do Conselho Nacional de Previdência Social.</p>
Se você é aposentado ou pensionista do INSS e já contratou um empréstimo consignado no passado, pode estar se perguntando como conseguir dinheiro extra ou como aliviar o orçamento mensal sem precisar comprometer uma nova margem consignável. O refinanciamento de consignado INSS — popularmente conhecido no mercado financeiro como “refin” — é exatamente a ferramenta criada para essa finalidade.
Ao refinanciar um contrato ativo, você renegocia a dívida com a mesma instituição financeira onde o empréstimo foi feito. O saldo devedor que já foi amortizado é recalculado e transformado em duas possibilidades diretas: liberação de dinheiro na sua conta (o famoso “troco”) ou redução no valor da parcela mensal, devolvendo fôlego financeiro ao seu benefício.
Neste guia completo, você entenderá detalhadamente como funciona a mecânica do refinanciamento, as diferenças cruciais em relação à portabilidade, as regras vigentes do teto de juros do Conselho Nacional de Previdência Social (CNPS) e uma simulação prática passo a passo para decidir se o refinanciamento vale a pena para o seu bolso.
O Que É o Refinanciamento de Empréstimo Consignado INSS?
O refinanciamento de consignado é uma operação bancária na qual o tomador do empréstimo renegocia um contrato existente com o mesmo banco credor.
Quando você contrata um empréstimo consignado INSS em 84 parcelas (prazo máximo permitido por lei), cada mensalidade paga quita uma parte dos juros e uma parte do valor principal da dívida. Após pagar uma quantidade mínima de parcelas (geralmente entre 15% e 30% do contrato), o saldo devedor total diminui consideravelmente.
No refinanciamento, o banco quita o saldo devedor restante do seu contrato antigo e abre um novo contrato no prazo original (por exemplo, voltando para 84 meses). A diferença entre o valor total do novo empréstimo e o que restava pagar da dívida antiga é devolvida a você em dinheiro na conta corrente.
+-----------------------------------------------------------------------+
| MECÂNICA DO REFINANCIAMENTO |
| |
| [Contrato Original] ---> Pagamento de 20 a 30 parcelas |
| | |
| v |
| [Saldo Devedor Caiu] ---> Banco refaz o contrato para 84 meses |
| | |
| +---> Opção A: Troco em dinheiro liberado na conta bancária |
| | |
| +---> Opção B: Mesma dívida com parcela mensal menor |
+-----------------------------------------------------------------------+
Como Funciona o Troco no Refinanciamento?
A modalidade com “troco” é a escolha mais comum entre os beneficiários do INSS que precisam de liquidez imediata, mas já estão com a margem consignável INSS de 35% totalmente utilizada.
O Cálculo do Troco na Prática
Imagine que você contratou um empréstimo com parcela fixa de R$ 350,00 em 84 meses.
Você já pagou 28 parcelas em dia.
O saldo devedor original caiu de R$ 12.000,00 para cerca de R$ 7.800,00.
O banco refinancia o contrato mantendo a mesma parcela de R$ 350,00 por mais 84 meses, gerando um crédito total de R$ 12.000,00.
O banco usa R$ 7.800,00 para liquidar a dívida anterior.
O valor restante (aproximadamente R$ 4.200,00) entra diretamente na sua conta como troco líquido via Pix ou TED.
O grande benefício dessa operação é que sua renda mensal não sofre nenhum desconto adicional, pois o valor da parcela mensal que já saía do seu contracheque continua exatamente o mesmo.
Refinanciamento com Redução de Parcela: Alívio no Orçamento
Nem todo mundo quer pegar dinheiro emprestado de novo. Muitos aposentados buscam o refinanciamento justamente porque a soma dos descontos mensais está pesando no pagamento de remédios, alimentação e contas básicas.
Nesse caso, em vez de resgatar o troco, você solicita ao banco que o saldo devedor atual seja mantido ou alongado para diminuir o valor descontado mensalmente.
Exemplo: Uma parcela que custava R$ 400,00 por mês pode cair para R$ 260,00 por mês, liberando R$ 140,00 a mais no seu benefício líquido todos os meses.
Essa alternativa é excelente para quem deseja aumentar o poder de compra mensal imediato e reduzir o comprometimento da renda familiar.
Tabela Comparativa: Refinanciamento vs. Portabilidade vs. Novo Empréstimo
Para tomar a melhor decisão financeira, é fundamental entender as diferenças entre as três operações de crédito consignado disponíveis no mercado:
Característica
Refinanciamento Consignado
Portabilidade com Troco
Novo Empréstimo Consignado
Instituição Financeira
Mesmo banco do contrato atual
Novo banco concorrente
Qualquer banco conveniado
Exige Margem Livre?
Não (utiliza a margem do contrato)
Não (substitui o contrato antigo)
Sim (exige margem disponível)
Tempo de Liberação
Rápido (24h a 48h úteis)
Médio (3 a 7 dias úteis – CIP)
Rápido (24h a 48h úteis)
Flexibilidade de Taxas
Limitada à tabela do banco atual
Alta (concorrência entre bancos)
Ampla pesquisa de mercado
Requisito de Parcelas Pagas
Geralmente de 15% a 30% pagas
Mínimo de 1 a 12 parcelas pagas
Nenhuma parcela prévia
Impacto no Contracheque
Mantém ou reduz a parcela atual
Mantém ou reduz a parcela atual
Adiciona um novo desconto mensal
Dica Estratégica: Se o seu banco atual se recusar a oferecer uma taxa de juros competitiva ou um troco justo, a alternativa ideal é recorrer à portabilidade de consignado com troco, transferindo sua dívida para outra instituição que pague mais pelo seu contrato.
Simulação Real: Quanto Dá para Pegar de Troco em 2026?
Os valores exatos variam de acordo com a taxa de juros contratada, o valor da parcela e a quantidade de meses pagos. A tabela abaixo ilustra estimativas de troco liberado em contratos padrão de 84 meses com juros médios de 1,66% ao mês (teto regulatório CNPS):
Valor da Parcela Mensal
Parcelas Pagas (de 84)
Saldo Devedor Restante (Aprox.)
Estimativa de Troco Líquido
R$ 150,00
20 parcelas
R$ 3.850,00
R$ 1.250,00 a R$ 1.600,00
R$ 250,00
24 parcelas
R$ 6.100,00
R$ 2.400,00 a R$ 2.900,00
R$ 350,00
30 parcelas
R$ 7.400,00
R$ 4.100,00 a R$ 4.800,00
R$ 500,00
36 parcelas
R$ 9.200,00
R$ 6.800,00 a R$ 7.900,00
R$ 800,00
40 parcelas
R$ 13.500,00
R$ 11.500,00 a R$ 13.200,00
Nota: Os valores acima são simulações de referência e podem oscilar conforme a política de crédito e o Custo Efetivo Total (CET) de cada instituição.
Requisitos Obrigatórios para Refinanciar o Consignado INSS
Para ter o pedido de refinanciamento aprovado, o titular do benefício deve atender aos seguintes critérios operacionais:
Estar com o Benefício Desbloqueado: Benefícios recém-concedidos ou que sofreram alteração cadastral recente vêm bloqueados por segurança. Caso necessário, realize o desbloqueio de benefício INSS para consignado diretamente no aplicativo Meu INSS.
Quantidade Mínima de Parcelas Pagas: O banco exige que o contrato tenha rodado tempo suficiente para gerar saldo amortizado (geralmente entre 12 e 24 parcelas quitadas).
Idade e Prazo de Quitação: A política da maioria dos bancos estabelece que a soma da idade do cliente com o prazo do contrato não pode ultrapassar entre 75 e 80 anos.
Espécie de Benefício Elegível: Aposentadorias por idade, tempo de contribuição, invalidez definitiva e pensões por morte elegíveis permitem a contratação regular.
Passo a Passo para Solicitar o Refinanciamento
Refinanciar é um processo simplificado e 100% digital, sem necessidade de ir até uma agência bancária ou enfrentar filas:
+------------------------------------------------------------------------+
| PASSO A PASSO DO REFINANCIAMENTO INSS |
| |
| 1. Baixe o Extrato de Empréstimos (HISCON) no app Meu INSS |
| 2. Identifique o contrato com mais parcelas pagas e taxa mais alta |
| 3. Solicite a simulação de refinanciamento ao correspondente ou banco |
| 4. Confira o Custo Efetivo Total (CET), taxa mensal e troco líquido |
| 5. Faça a assinatura digital e biometria facial no celular |
| 6. Receba o troco via Pix/TED após averbação na Dataprev (24h a 48h) |
+------------------------------------------------------------------------+
1. Obtenha seu Extrato de Empréstimos (HISCON)
Entre no aplicativo Meu INSS, vá em Extrato de Empréstimo Consignado (HISCON) e baixe o documento em PDF. Lá constam o número do contrato, o banco credor, o valor da parcela e quantas já foram pagas.
2. Peça uma Simulação Transparente
Apresente os dados do contrato e solicite ao banco duas simulações: uma com o troco máximo liberado e outra com a menor parcela mensal possível.
3. Validação Biométrica
Com a proposta acordada, o banco enviará um link de formalização por SMS ou WhatsApp oficial. Você fará o envio da foto do seu documento de identidade (RG ou CNH) e uma biometria facial olhando para a câmera do celular.
4. Averbação e Depósito
O contrato é submetido à Dataprev. Assim que o órgão averba a renegociação, o troco é creditado diretamente na mesma conta em que você recebe seu benefício do INSS.
Alternativas de Crédito para Quem Precisa de Dinheiro Rápido
Caso o seu contrato de consignado ainda seja muito novo e não tenha parcelas suficientes pagas para gerar um bom troco, existem outras opções seguras no mercado:
Antecipação do FGTS: Se você já trabalhou ou trabalha com carteira assinada e possui saldo em contas ativas ou inativas do Fundo de Garantia, a antecipação do saque-aniversário FGTS permite adiantar até 10 parcelas anuais sem comprometer sua renda mensal.
Planejamento de Rescisão: Para trabalhadores em regime CLT que estão em fase de transição de carreira, o nosso simulador de rescisão e FGTS ajuda a calcular exatamente quanto você tem a receber de verbas rescisórias e multa de 40%.
Perguntas Frequentes sobre Refinanciamento INSS (FAQ)
O que é melhor: refinanciamento ou portabilidade de consignado?
<p>Depende do seu objetivo e da taxa oferecida. O refinanciamento é mais rápido (24h a 48h) porque não envolve transferência entre bancos. Já a portabilidade costuma conseguir taxas menores e trocos maiores, pois os bancos concorrentes disputam o seu contrato oferecendo condições mais agressivas.</p>
Preciso ter margem consignável livre para refinanciar?
<p>Não. O refinanciamento reaproveita a margem do próprio contrato que já está sendo descontado do seu benefício. Ele não cria uma nova linha de desconto no seu contracheque.</p>
Com quantas parcelas pagas já posso fazer o refinanciamento?
<p>A maioria dos bancos exige entre 12 e 24 parcelas pagas (cerca de 15% a 30% do contrato). Quanto mais parcelas você já tiver pago, maior será o troco liberado na sua conta.</p>
Quem tem nome sujo ou restrição no SPC/Serasa pode fazer?
<p>Sim. O crédito consignado do INSS não realiza consulta aos órgãos de proteção ao crédito (SPC, Serasa e Boa Vista), pois a garantia do pagamento é o desconto direto na folha de pagamento do INSS.</p>
O banco pode me obrigar a contratar seguro para liberar o refinanciamento?
<p>Não. A venda casada de seguros prestamistas ou títulos de capitalização é proibida pelo Código de Defesa do Consumidor e pelas normas do Banco Central. A contratação de qualquer seguro deve ser sempre opcional e expressamente autorizada por você.</p>
Historicamente, o Empréstimo Consignado para trabalhadores do setor privado (CLT) dependia de uma burocracia complexa: a empresa onde o colaborador trabalha precisava firmar um convênio comercial formal com cada banco para autorizar o desconto das parcelas diretamente na folha de pagamento.
Com a integração tecnológica nacional entre o eSocial, o FGTS Digital e a Carteira de Trabalho Digital (CTPS Digital), o mercado de crédito consignado privado passou por uma revolução regulatória em 2026.
Agora, o trabalhador com carteira assinada tem a possibilidade de solicitar crédito consignado de forma autônoma e 100% digital, sem depender da aprovação do RH ou de convênios prévios da empresa empregadora.
Neste guia técnico, você entenderá como funciona a contratação via Carteira Digital, quais são as garantias vinculadas ao FGTS, como calcular sua margem de 35% e como encontrar as menores taxas de juros do mercado.
O que Mudou no Consignado CLT em 2026?
A modernização do sistema eliminou os intermediários operacionais entre o trabalhador e as instituições financeiras:
Critério
Modelo Antigo (Tradicional)
Novo Modelo (Carteira Digital / eSocial)
Exigência de Convênio da Empresa
Obrigatório (se a empresa não tinha, o funcionário ficava sem)
Dispensado (Contratação direta pelo trabalhador)
Canal de Solicitação
Balcão da empresa ou agência bancária
App Carteira de Trabalho Digital / Correspondente Autorizado
Averbação das Parcelas
Manual pelo departamento de RH
Automática via eSocial e folha de pagamento digital
Taxas de Juros Médias
De 3,5% a 6,0% a.m. (empréstimo pessoal comum)
De 1,60% a 2,50% a.m. (desconto em folha)
Portabilidade de Crédito
Quase inexistente no setor privado
Plena e simplificada entre bancos participantes
Como Funciona a Margem Consignável do Trabalhador CLT?
Conforme a Lei nº 10.820/2003 (com as atualizações da Lei nº 14.431/2022), o teto máximo de comprometimento salarial do empregado celetista é de 45% do salário líquido:
35% exclusivos para contratos de empréstimo consignado tradicional com parcelas debitadas em folha;
5% exclusivos para Cartão de Crédito Consignado (RMC);
5% exclusivos para Cartão Benefício Consignado (RCC).
Tabela Exemplo: Margem Disponível por Salário CLT
Salário Líquido Mensal
Parcela Máxima de Empréstimo (35%)
Estimativa de Crédito Liberado (48x a 60x)
R$ 2.000,00
R$ 700,00
De R$ 18.000,00 a R$ 24.000,00
R$ 3.500,00
R$ 1.225,00
De R$ 32.000,00 a R$ 42.000,00
R$ 5.000,00
R$ 1.750,00
De R$ 46.000,00 a R$ 60.000,00
R$ 8.000,00
R$ 2.800,00
De R$ 75.000,00 a R$ 98.000,00
Qual é a Garantia do Banco em Caso de Demissão?
Para oferecer taxas tão baixas quanto as do setor público aos funcionários de empresas privadas, a legislação prevê uma dupla garantia financeira:
Até 10% do Saldo do FGTS: Em caso de rescisão do contrato de trabalho, o banco pode reter até 10% do saldo disponível na conta vinculada do trabalhador para amortizar a dívida;
Até 100% da Multa Rescisória de 40%: Se a demissão for sem justa causa, o valor integral da multa rescisória de 40% paga pela empresa pode ser destinado à quitação do saldo devedor remanescente;
Se Sobrar Saldo Devedor: O trabalhador renegocia o saldo restante diretamente com o banco ou autoriza débito em conta corrente nas mesmas condições contratuais.
Passo a Passo para Contratar o Consignado CLT pela Carteira Digital
Acesse o App Carteira de Trabalho Digital: Faça login com seu CPF e senha da conta Gov.br;
Vá para a Aba “Benefícios” / “Empréstimos”: Consulte sua margem consignável disponível calculada a partir dos seus holerites recentes transmitidos pelo eSocial;
Autorize a Consulta das Instituições Financeiras: Marque a opção para permitir que os bancos credenciados visualizem sua margem e enviem propostas competitivas;
Compare Taxas com Correspondente Autorizado: Selecione a instituição com a menor taxa de juros (CET) e o prazo mais favorável (de 24 a 60 meses);
Assinatura Digital: Formalize o contrato por biometria facial e receba o valor aprovado direto na sua conta corrente via Pix em até 24 a 48 horas.
Saia dos Juros Caros do Cartão e Cheque Especial
Se você trabalha com carteira assinada e está pagando taxas abusivas de 15% ao mês no rotativo do cartão de crédito ou no cheque especial, trocar essas dívidas por um Consignado CLT na folha com juros a partir de 1,60% a.m. representa uma economia de milhares de reais por ano.
Simule sua margem e confira as melhores propostas de crédito consignado privado hoje:
Quem está negativado no SPC ou Serasa pode fazer consignado CLT?
Sim. A maioria dos bancos que operam no modelo consignado privado não exige nome limpo para aprovação, pois a garantia do pagamento é a própria folha de pagamento salarial e o FGTS.
A empresa pode se recusar a descontar a parcela no meu salário?
Não. Uma vez formalizada e averbada a operação de consignação no sistema eSocial/FGTS Digital, o empregador tem a obrigação legal de efetuar a retenção e o repasse à instituição financeira credora (Lei nº 10.820/2003, Art. 5º).
Quanto tempo de carteira assinada preciso ter para conseguir o consignado?
A maioria das instituições financeiras exige um tempo mínimo de 3 a 6 meses de registro no emprego atual (para superação do período de experiência contratual).
Posso antecipar o FGTS e fazer Consignado CLT ao mesmo tempo?
Sim. A antecipação de saque-aniversário utiliza o saldo das contas ativas/inativas da Caixa, enquanto o consignado CLT utiliza a margem da sua folha de pagamento salarial mensal. São operações independentes.
Fontes Oficiais e Legislação de Referência
Lei nº 10.820/2003: Dispõe sobre o desconto de prestações em folha de pagamento de empregados CLT.
Lei nº 14.431/2022: Atualização das margens consignáveis e garantias de crédito no setor privado.
Ministério do Trabalho e Emprego (MTE) e eSocial: Manuais operacionais de consignação em folha digital.
Banco Central do Brasil (BACEN): Resoluções sobre transparência e Custo Efetivo Total (CET).
A Margem Consignável do INSS é o percentual máximo do valor do benefício previdenciário que pode ser comprometido mensalmente com o desconto automático de parcelas de operações financeiras (empréstimos, cartão de crédito consignado e cartão benefício).
Estabelecida pela Lei nº 14.431/2022 e regulamentada pelas instruções normativas do INSS e do Ministério da Previdência Social, a margem total vigente em 2026 é de 45% do valor líquido do benefício.
Essa regra foi desenhada para garantir acesso a crédito com os menores juros do país e, ao mesmo tempo, proteger o sustento básico do aposentado e pensionista, evitando o superendividamento familiar.
Neste guia técnico, você confere a divisão exata dos 45%, a tabela prática de valores liberados para quem ganha de 1 salário mínimo até o teto do INSS e a fórmula matemática para calcular sua margem livre hoje.
Como é Dividida a Margem de 45% do INSS em 2026?
A margem consignável não pode ser utilizada de forma genérica para qualquer tipo de contrato. A legislação divide os 45% em três categorias exclusivas e não cumulativas:
Modalidade de Crédito
Percentual da Margem
Finalidade e Como Funciona
Empréstimo Consignado Tradicional
35% (Exclusivo)
Parcelas fixas debitadas mensalmente em até 84 meses
Cartão de Crédito Consignado (RMC)
5% (Exclusivo)
Reserva de Margem Consignável com saque em dinheiro e compras
Cartão Benefício Consignado (RCC)
5% (Exclusivo)
Descontos em farmácias conveniadas, seguros e saque em conta
Margem Total Consignável
45% Total
Soma máxima de todas as operações autorizadas
Atenção: Os 5% do cartão RMC e os 5% do cartão RCC são independentes. Você não pode usar 40% da sua renda em empréstimo tradicional; o limite máximo para empréstimo em dinheiro é rigorosamente 35%.
Tabela Prática: Valor da Parcela e Total Liberado por Faixa Salarial
Para quem recebe o benefício do INSS, veja na tabela abaixo uma estimativa do valor máximo da parcela de 35% e o montante aproximado de crédito líquido liberado em conta (considerando o prazo de 84 meses sob o teto regulamentado de juros):
Valor do Benefício Mensal (R$)
Parcela Máxima de Empréstimo (35%)
Estimativa de Crédito Liberado (84x)
Margem RMC (5%)
Margem RCC (5%)
1 Salário Mínimo (R$ 1.518,00)
R$ 531,30
De R$ 18.500,00 a R$ 22.000,00
R$ 75,90
R$ 75,90
R$ 2.500,00
R$ 875,00
De R$ 30.500,00 a R$ 36.000,00
R$ 125,00
R$ 125,00
R$ 4.000,00
R$ 1.400,00
De R$ 48.000,00 a R$ 58.000,00
R$ 200,00
R$ 200,00
R$ 6.000,00
R$ 2.100,00
De R$ 73.000,00 a R$ 87.000,00
R$ 300,00
R$ 300,00
Teto do INSS (~ R$ 8.157,00)
R$ 2.854,95
De R$ 99.000,00 a R$ 118.000,00
R$ 407,85
R$ 407,85
Como Calcular Sua Margem Livre Passo a Passo
Para saber exatamente quanto você ainda pode comprometer sem ter a proposta reprovada pelo Dataprev:
Pegue o Valor Líquido do Benefício: Desconsidere descontos eventuais de IRPF ou pensão alimentícia judicial;
Multiplique por 0,35: Encontre o valor total de parcela que a lei permite;
Subtraia as Parcelas que Você Já Paga: Some o valor de todos os empréstimos consignados ativos no seu extrato HISCON;
O Resultado é sua Margem Disponível.
Exemplo Prático de Cálculo:
Benefício mensal: R$ 3.000,00
Margem total de 35%: R$ 3.000,00 × 0,35 = R$ 1.050,00
Empréstimo 1 já ativo: R$ 400,00
Empréstimo 2 já ativo: R$ 250,00
Total comprometido: R$ 650,00
Margem Livre para Novo Empréstimo: R$ 1.050,00 – R$ 650,00 = R$ 400,00 por mês (o que libera cerca de R$ 14.000,00 a R$ 16.500,00 em dinheiro no bolso).
O que Fazer se Minha Margem Estiver Zerada (Negativada)?
Se você já atingiu o teto de 35% e precisa de dinheiro novo com urgência, existem três alternativas financeiras regulamentadas:
Portabilidade com Troco: Transfira seus contratos antigos para um banco com juros menores e resgate a diferença em dinheiro via Pix sem aumentar a parcela;
Refinanciamento do Contrato Atual: Refinancie as parcelas já pagas do empréstimo no mesmo banco para liberar saldo de troco;
Cartão Consignado e Cartão Benefício (RCC/RMC): Se você nunca utilizou os cartões, possui 10% de margem exclusiva (cerca de R$ 3.000 a R$ 5.000 liberados em saque imediato).
Consulte Sua Margem e Contrate com Segurança
Aposentados e pensionistas têm direito às menores taxas de juros do mercado nacional. Conhecer sua margem evita ofertas enganosas e permite negociar crédito com máxima transparência.
Faça uma simulação sem compromisso com correspondentes bancários autorizados pelo Banco Central:
Quem recebe BPC/LOAS tem a mesma margem consignável?
Sim. A Lei nº 14.601/2023 restabeleceu o direito ao consignado para beneficiários do BPC/LOAS, com margem total de 35% (sendo 30% exclusivos para empréstimo e 5% para cartão consignado RMC ou RCC).
Quem tem nome sujo pode pegar empréstimo consignado no INSS?
Sim. As instituições financeiras não realizam consulta ao SPC ou Serasa para aprovação de consignado INSS, pois a garantia de pagamento é retida automaticamente na fonte pagadora pelo Dataprev.
O aumento anual do salário mínimo libera nova margem?
Sim. Todo início de ano, quando o governo federal reajusta o salário mínimo e os benefícios previdenciários, a margem de 35% cresce proporcionalmente sobre o novo valor, liberando “margem nova” para contratação imediata.
Quantos empréstimos consignados o aposentado pode ter ao mesmo tempo?
O INSS autoriza a contratação de até 13 contratos de empréstimo consignado tradicionais em paralelo, além de 2 contratos de cartão de crédito/benefício, desde que a soma de todas as parcelas não ultrapasse o limite de 45% da margem.
Fontes Oficiais e Legislação de Referência
Lei nº 14.431/2022: Ampliação da margem de crédito consignado para segurados da Previdência Social.
Lei nº 10.820/2003: Normas gerais de desconto em folha de pagamento de servidores e aposentados.
Conselho Nacional de Previdência Social (CNPS): Resoluções sobre tetos de juros e encargos operacionais.
Dataprev / INSS: Manuais operacionais de averbação e controle de margem consignável.
Todo benefício previdenciário recém-concedido pelo Instituto Nacional do Seguro Social (INSS) — seja uma nova aposentadoria, pensão por morte ou BPC/LOAS — nasce bloqueado por padrão para a contratação de empréstimos consignados.
Essa trava de segurança foi instituída pela Instrução Normativa PRES/INSS nº 138/2022 com o objetivo de proteger os aposentados contra assédio comercial abusivo, contratações não autorizadas e golpes de correspondentes fraudulentos logo após a concessão da carta de benefício.
Se você deseja contratar um empréstimo com as menores taxas de juros do mercado ou liberar sua margem consignável, é obrigatório realizar o desbloqueio voluntário no portal Meu INSS.
Neste guia prático para 2026, você confere o prazo legal de carência, as exigências de biometria facial do Gov.br e o passo a passo exato para liberar seu benefício em poucos minutos pelo celular.
Regras e Prazos: Quando o Benefício Pode Ser Desbloqueado?
A legislação previdenciária estabelece regras temporais claras para o desbloqueio:
Situação do Benefício
Prazo de Bloqueio Obrigatório
Quando Pode Solicitar o Desbloqueio
Benefício Novo (Recém-Concedido)
30 dias corridos contados da data de despacho (DDB)
A partir do 31º dia da concessão
Transferência de Agência Bancária
60 dias corridos após a mudança de domicílio bancário
A partir do 61º dia da alteração
Bloqueio Voluntário Preventivo
Sem prazo mínimo
A qualquer momento pelo próprio titular
Nota de Segurança: Mesmo após os 30 dias iniciais, o benefício não é liberado automaticamente. O titular precisa entrar no aplicativo e autorizar o desbloqueio formalmente.
Requisitos Obrigatórios para o Desbloqueio
Para concluir o pedido de liberação sem risco de indeferimento ou pendência administrativa, certifique-se de cumprir os seguintes critérios:
Conta Gov.br Nível Prata ou Ouro: O INSS exige nível avançado de autenticação para desbloqueios de margem financeira;
Reconhecimento Facial / Biometria: Realizada diretamente pela câmera do smartphone integrada à base de dados da CNH (Senatran) ou da Justiça Eleitoral (TSE);
Documento de Identificação Oficial (RG ou CNH): Foto nítida e legível em formato PDF ou JPEG;
Termo de Consentimento: Aceite dos termos de responsabilidade no próprio app.
Passo a Passo para Desbloquear o Benefício no Meu INSS
O procedimento é 100% gratuito e digital, não sendo necessário comparecer pessoalmente a uma agência da Previdência Social:
Acesse o aplicativo ou portal Meu INSS e faça login com seu CPF e senha da conta Gov.br;
Na barra de pesquisa na tela inicial, digite “Bloqueio/Desbloqueio” e selecione o serviço “Bloqueio/Desbloqueio de Benefício para Empréstimo”;
Leia atentamente as orientações de segurança e clique em “Avançar”;
Selecione o número do seu benefício que deseja desbloquear;
Na pergunta “Deseja realmente desbloquear o benefício?”, marque a opção “SIM”;
Realize a validação da biometria facial enquadrando o rosto na câmera conforme as instruções da tela;
Anexe a foto do seu documento de identidade com foto (RG ou CNH frente e verso);
Confirme seus dados de contato (telefone celular e e-mail) e finalize o requerimento anotando o número do protocolo.
Quanto Tempo Demora para o Benefício Ficar Liberado?
Após o envio do pedido no Meu INSS:
Aprovação Automática por Biometria: Se a biometria facial for validada com sucesso na base do Gov.br, a liberação ocorre em até 48 a 72 horas úteis;
Análise Manual do Servidor: Caso haja divergência cadastral ou foto ilegível, o processo entra em fila de análise técnica pelo servidor do INSS, com prazo médio de 7 a 15 dias corridos;
Como Acompanhar: Acesse a opção “Consultar Pedidos” no Meu INSS para verificar se o status mudou para “Concluído”.
Benefício Desbloqueado? Aproveite as Melhores Taxas do Mercado
Assim que o seu benefício estiver desbloqueado, a sua margem consignável (35% para empréstimo + 5% para cartão consignado RMC + 5% para cartão benefício RCC) fica 100% livre para contratação com os menores juros do Brasil.
Simule gratuitamente com um correspondente bancário autorizado e receba o valor aprovado direto na sua conta via Pix:
Perguntas Frequentes sobre Desbloqueio do INSS (FAQ)
Posso desbloquear o benefício antes dos 30 dias de concessão?
Não. O sistema Dataprev/INSS bloqueia sistemicamente qualquer solicitação antes de completados os 30 dias da concessão, mesmo que feita presencialmente na agência. É preciso aguardar o 31º dia.
Quem tem procurador ou representante legal pode desbloquear?
Para benefícios com representante legal (tutela, curatela ou guarda), as regras são mais rigorosas. Dependendo do caso, a contratação exige autorização judicial expressa com alvará específico para proteger o patrimônio do titular.
O desbloqueio do benefício custa alguma taxa?
Não. Todos os serviços do portal Meu INSS são totalmente gratuitos. Desconfie de intermediários que cobram valores antecipados para “acelerar” o desbloqueio.
Se eu não for contratar agora, é melhor deixar bloqueado?
Sim. Se você não tem intenção de solicitar empréstimo no momento, a recomendação oficial do INSS e do Banco Central é manter o benefício bloqueado para evitar ligações indesejadas e tentativas de fraude.
Fontes Oficiais e Legislação de Referência
Instrução Normativa PRES/INSS nº 138/2022: Regulamenta as regras de consignação e segurança cadastral no INSS.
Portaria DIRBEN/INSS nº 1.066/2022: Procedimentos técnicos para validação de biometria facial e desbloqueio digital.
Lei nº 10.820/2003: Dispõe sobre autorizações de consignação em folha de pagamento.
Portal Meu INSS / Dataprev: Central de Serviços Digitais da Previdência Social.
A Portabilidade de Crédito Consignado com Troco é uma das operações financeiras mais vantajosas e procuradas por aposentados e pensionistas do INSS que já possuem empréstimos ativos descontados mensalmente em seu benefício.
Regulamentada pelo Banco Central do Brasil através da Resolução CMN nº 4.292/2013 e pelas diretrizes do Conselho Nacional de Previdência Social (CNPS), a portabilidade permite transferir uma dívida de um banco que cobra juros mais altos para outra instituição financeira que oferece taxas reduzidas.
A grande vantagem da modalidade com troco é que, ao renegociar o saldo devedor com taxas menores mantendo o mesmo valor de parcela que você já paga todo mês, a diferença gerada pela economia de juros é creditada diretamente na sua conta bancária via Pix.
Neste guia completo para 2026, você confere a simulação prática de valores de troco, as regras do teto de juros do INSS, os prazos de averbação e o passo a passo seguro para solicitar a portabilidade sem burocracia.
Como Funciona a Portabilidade com Troco na Prática?
Quando você contrata um empréstimo consignado, uma parte da sua parcela mensal é destinada a pagar juros e outra parte a abater a dívida principal. Se o seu contrato antigo foi firmado com taxas elevadas (por exemplo, 1,90% a 2,14% ao mês), transferir essa dívida para uma taxa de 1,60% a 1,66% ao mês reduz o custo total do saldo devedor.
Você tem duas opções ao fazer a portabilidade:
Reduzir o Valor da Parcela: Manter o prazo e diminuir o valor descontado mensalmente no contracheque;
Portabilidade com Troco (Mais Escolhida): Manter o mesmo valor da parcela mensal que você já está acostumado a pagar, refinanciar o contrato no novo banco e receber o saldo excedente (o “troco”) em dinheiro vivo na sua conta.
Simulação Real: Quanto é Possível Liberar de Troco?
Para entender o impacto financeiro no bolso do aposentado, veja a tabela comparativa abaixo com uma simulação média de refinanciamento de contrato:
Cenário do Contrato
Banco de Origem (Antigo)
Novo Banco (Portabilidade com Troco)
Valor da Parcela Mensal
R$ 350,00
R$ 350,00 (Não aumenta 1 centavo)
Taxa de Juros Mensal
1,95% a.m.
1,64% a.m. (Teto CNPS reduzido)
Saldo Devedor Restante
~ R$ 10.500,00
Liquidado pelo novo banco
Prazo Recontratado
60 parcelas restantes
84 parcelas
Dinheiro Novo Liberado (Troco)
R$ 0,00
De R$ 1.800,00 a R$ 3.400,00 no Pix
Importante: O valor exato do troco depende de quantas parcelas você já pagou no contrato original, do saldo devedor atualizado e da taxa de juros aplicada na nova proposta.
Principais Vantagens da Portabilidade INSS com Troco
Não Compromete Nova Margem Consignável: Se a sua margem de 35% já estiver 100% utilizada com outros empréstimos, você ainda assim pode fazer a portabilidade, pois a operação apenas substitui um contrato antigo já averbado;
Dinheiro Livre na Conta: O valor do troco cai na sua conta corrente ou poupança via Pix e pode ser usado livremente para quitar dívidas caras, fazer reformas, comprar medicamentos ou realizar projetos pessoais;
Direito Garantido por Lei: O banco antigo não pode recusar a transferência da sua dívida. Conforme as normas do BACEN, ele é obrigado a fornecer o Saldo Devedor DED (Demonstrativo de Evolução da Dívida) em até 5 dias úteis;
Sem Consulta ao SPC ou Serasa: Liberado inclusive para aposentados e pensionistas que estejam com restrições cadastrais no nome.
Quem Tem Direito à Portabilidade com Troco em 2026?
A operação está disponível para os seguintes perfis de segurados da Previdência Social:
Aposentados por Idade, Tempo de Contribuição ou Especial;
Pensionistas por Morte do INSS;
Beneficiários do BPC/LOAS (Benefício de Prestação Continuada);
Aposentados por Incapacidade Permanente (Invalidez).
Requisito Mínimo: Ter pago pelo menos de 6 a 12 parcelas do contrato original no banco de origem para que haja saldo suficiente para geração de troco expressivo.
Passo a Passo para Fazer a Portabilidade de Forma 100% Segura
O processo de portabilidade é totalmente eletrônico e intermediado pelo sistema CIP (Câmara Interbancária de Pagamentos):
Localização dos Contratos: Consulte seu Extrato de Empréstimos Consignados (Extrato HISCON) no aplicativo Meu INSS para verificar quais bancos detêm seus contratos atuais;
Simulação da Nova Taxa: O correspondente bancário autorizado calcula qual banco parceiro oferece a menor taxa de juros e o maior valor de troco líquido;
Solicitação Eletrônica (CIP): O novo banco envia a solicitação formal de compra de dívida para o banco credor original;
Quitação Interbancária: O novo banco quita o saldo devedor diretamente com o banco antigo (você não precisa pagar nenhum boleto);
Averbação e Crédito do Troco: O INSS averba o novo contrato e o valor do troco é depositado diretamente na sua conta cadastrada via Pix em até 7 a 10 dias úteis.
Reduza seus Juros e Libere Troco na Sua Conta Hoje
Se você já paga empréstimos consignados todo mês no seu benefício do INSS, não continue pagando juros abusivos em contratos antigos. A portabilidade com troco permite colocar dinheiro novo no bolso mantendo a mesma parcela mensal.
Faça uma simulação gratuita e veja quanto você pode resgatar de troco agora mesmo:
Perguntas Frequentes sobre Portabilidade INSS (FAQ)
O banco antigo pode cobrar taxa ou multa para liberar a portabilidade?
Não. O Banco Central proíbe expressamente a cobrança de qualquer tarifa de transferência, liquidação antecipada ou taxa de cadastro pelo banco de origem para efetivação da portabilidade de crédito.
O que fazer se o banco antigo ligar oferecendo renegociação (retenção)?
Ao solicitar a portabilidade, o banco antigo tem 5 dias úteis para tentar cobrir a oferta ou liberar a dívida. Se a contraproposta dele for vantajosa, você pode aceitar; caso contrário, basta recusar e exigir o prosseguimento da transferência para o novo banco.
Posso juntar vários empréstimos de bancos diferentes em um só com a portabilidade?
Sim. É possível realizar a consolidação de dívidas (portabilidade múltipla), unificando dois ou três contratos dispersos em uma única instituição com taxa reduzida, liberando um valor substancial de troco acumulado.
O troco da portabilidade desconta Imposto de Renda?
Não. O troco oriundo de portabilidade de empréstimo não é considerado renda tributável, tratando-se de recurso originado de operação de crédito, portanto isento de retenção de IRPF.
Fontes Oficiais e Legislação de Referência
Banco Central do Brasil (BACEN): Resolução CMN nº 4.292/2013 (Regulamento da Portabilidade de Crédito).
Conselho Nacional de Previdência Social (CNPS): Resoluções sobre o Teto Máximo de Juros do Consignado INSS.
Lei nº 10.820/2003: Dispõe sobre a autorização para desconto de prestações em folha de pagamento.
Instituto Nacional do Seguro Social (INSS): Instrução Normativa PRES/INSS nº 138/2022.