Categoria: clt

Conteúdos relacionados ao clt

  • Simplic: Como Funciona o Empréstimo Pessoal Online e Quais Cuidados Tomar Antes de Contratar

    Simplic: Como Funciona o Empréstimo Pessoal Online e Quais Cuidados Tomar Antes de Contratar

    Compreender o funcionamento da Simplic no mercado de empréstimo pessoal online é fundamental para quem busca dinheiro rápido e precisa avaliar com clareza as taxas de juros, os prazos de pagamento e os riscos de endividamento antes de assinar contrato.

    O Que É a Simplic e Como Funciona o Crédito Pessoal Online?

    A Simplic é uma plataforma digital que atua como correspondente bancário especializado na concessão de microcrédito e empréstimo pessoal 100% online, conectando clientes a financeiras parceiras autorizadas pelo Banco Central.

    Por meio de um processo totalmente digital, a análise de crédito é feita com auxílio de algoritmos automatizados, permitindo a aprovação de propostas para autônomos, assalariados e até mesmo para pessoas com restrições no CPF (negativados), dependendo do perfil de risco avaliado.

    No entanto, por se tratar de crédito pessoal sem garantia real (como imóvel, veículo ou saldo retido de FGTS), as taxas de juros praticadas costumam ser sensivelmente mais elevadas do que em modalidades consignadas.

    Quais São as Taxas e Custos do Empréstimo Pessoal Sem Garantia?

    No empréstimo pessoal tradicional, a taxa de juros varia de acordo com o score de crédito do tomador. É indispensável analisar o **Custo Efetivo Total (CET)**, que engloba:

    • Taxa de juros nominal e efetiva mensal e anual.
    • Imposto sobre Operações Financeiras (IOF obrigatório por lei federal).
    • Tarifas de cadastro e serviços administrativos da operação.
    • Seguro prestamista (opcional na maioria dos contratos).

    Cuidados Essenciais Antes de Contratar Empréstimo Online

    Ao solicitar crédito pela internet, mantenha atenção máxima aos seguintes pontos para proteger sua vida financeira:

    • Alerta Máximo de Golpe: A Simplic e nenhuma financeira idônea cobra depósitos prévios, taxas de cartório ou “seguro para liberação de empréstimo”. Se alguém pedir dinheiro para liberar crédito, é golpe.
    • Capacidade de Pagamento: Certifique-se de que a parcela mensal cabe no seu orçamento sem comprometer despesas básicas como alimentação e moradia.
    • Impacto dos Juros Compostos: Atrasos no pagamento de parcelas de crédito pessoal geram juros de mora e multa, aumentando a dívida rapidamente.
    • Verifique os Canais Oficiais: Certifique-se de que está acessando o domínio oficial e evite clicar em links suspeitos recebidos por SMS ou redes sociais.

    Comparativo: Empréstimo Pessoal Simplic vs Antecipação FGTS

    Aspecto Empréstimo Pessoal Online Antecipação Saque-Aniversário FGTS
    Garantia Exigida Sem garantia (risco elevado) Saldo retido no FGTS (risco zero)
    Taxas de Juros Mensais Elevadas (de 8% a 18% a.m.) Reduzidas (a partir de 1,29% a.m.)
    Forma de Pagamento Boletos mensais em conta Desconto anual direto na Caixa
    Aprovação para Negativados Sujeita a restrições severas 100% aprovada sem consulta ao SPC

    Quando Vale a Pena Optar por Outras Modalidades de Crédito?

    Se você possui saldo em contas ativas ou inativas do Fundo de Garantia, a opção mais econômica é realizar a antecipação do FGTS. Você consegue o dinheiro necessário sem criar boletos mensais para pagar no mês seguinte.

    Da mesma forma, se você trabalha com carteira assinada, vale a pena verificar o consignado CLT direto na Carteira Digital, onde as taxas são reguladas por lei e o desconto é feito diretamente no holerite.

    Perguntas Frequentes (FAQ)

    A Simplic faz empréstimo para negativados?

    Sim, a plataforma possui linhas com análise de crédito flexível que avaliam outros fatores além do score nos birôs de crédito, mas a aprovação depende da política de risco vigente.

    É seguro passar dados bancários para a Simplic?

    Sim, desde que você esteja no site ou aplicativo oficial da plataforma, que utiliza criptografia e atende às diretrizes da LGPD (Lei Geral de Proteção de Dados).

    O que acontece se eu atrasar a parcela do empréstimo pessoal?

    O atraso acarreta a cobrança de juros moratórios, multa contratual e pode levar à inclusão do CPF nos órgãos de proteção ao crédito (Serasa e SPC Brasil).


    ## Fontes e Normas Oficiais Consultadas
  • Carteira de Trabalho Digital e Emprega Brasil: Como Consultar Vínculos, FGTS e Pedir Empréstimo

    Carteira de Trabalho Digital e Emprega Brasil: Como Consultar Vínculos, FGTS e Pedir Empréstimo

    A Carteira de Trabalho Digital (CTPS Digital) e o Portal Emprega Brasil são as plataformas oficiais do Ministério do Trabalho e Emprego (MTE) que unificam toda a vida profissional do trabalhador brasileiro. Pelo aplicativo, é possível acompanhar anotações de contratos em tempo real, verificar a regularidade dos depósitos do FGTS, solicitar seguro-desemprego, consultar o abono salarial PIS e simular empréstimo consignado privado sem intermédio do RH.

    O Que É o Portal Emprega Brasil e Como Ele se Conecta à CTPS Digital?

    O Portal Emprega Brasil (empregabrasil.mte.gov.br) é o ecossistema web do governo federal voltado à empregabilidade e direitos trabalhistas. Ele compartilha a mesma base de dados do aplicativo Carteira de Trabalho Digital, alimentado diretamente pelos registros do eSocial transmitidos pelas empresas.

    Com essa integração, o número do seu CPF passou a ser o número único oficial da Carteira de Trabalho em todo o território nacional, extinguindo o antigo livreto de papel e facilitando a conferência instantânea de admissões, alterações salariais e férias.

    Principais Serviços Disponíveis no App e no Portal

    Serviço O Que Permite Fazer Documentos / Requisitos
    Consulta de Contratos Ver histórico completo de empregos atuais e anteriores com cargos e salários. Conta Gov.br (Bronze, Prata ou Ouro)
    Conferência do FGTS Acompanhar se a empresa está depositando os 8% mensais em dia. CPF do titular
    Abono Salarial (PIS/PASEP) Consultar valores a receber, calendário de saque e banco pagador (Caixa/BB). Estar cadastrado no PIS há pelo menos 5 anos
    Seguro-Desemprego Dar entrada no benefício e acompanhar liberação das parcelas mensais. Requerimento do Empregador Web
    Consignado CLT Digital Autorizar instituições financeiras para contratar crédito com desconto em folha. Conta Gov.br Prata ou Ouro

    Passo a Passo: Como Acessar a Carteira de Trabalho Digital

    O acesso é gratuito e seguro para qualquer trabalhador com CPF cadastrado na Receita Federal:

    1. Baixe o Aplicativo

    Procure por “Carteira de Trabalho Digital” na Google Play Store (Android) ou App Store (iPhone).

    2. Faça Login Gov.br

    Digite seu CPF e senha da conta Gov.br. Valide a biometria facial caso solicitada.

    3. Consulte seus Direitos

    Acesse as abas “Contratos”, “Benefícios” ou “Mensagens” para emitir extratos e certidões em PDF.

    Como Contratar Empréstimo com Menores Juros pelo Celular

    Se você tem carteira assinada e precisa de recursos com aprovação rápida, existem duas linhas financeiras digitais acessíveis:

    Para planejar rescisões, férias e cálculos exatos de direitos trabalhistas, utilize nosso simulador de rescisão e FGTS.

    Perguntas Frequentes sobre a CTPS Digital e Emprega Brasil (FAQ)

    A empresa ainda pode exigir a Carteira de Trabalho de papel azul?

    Não. Desde a vigência da Lei da Liberdade Econômica (Lei nº 13.874/2019), a apresentação do documento físico foi dispensada. Para ser contratado, o trabalhador precisa apenas informar o número do seu CPF.

    O que fazer se um contrato antigo não aparecer na Carteira Digital?

    Vínculos muito antigos (anteriores a 1976 ou sem cadastro no CNIS) podem exigir atualização cadastral. O trabalhador pode solicitar o acerto de vínculos e remunerações pelo portal Meu INSS anexando a foto da CTPS física antiga.

    Como emitir o PDF da Carteira de Trabalho Digital?

    No aplicativo, toque no menu “Enviar Carteira de Trabalho”, selecione os dados que deseja compartilhar e gere o arquivo PDF oficial com código QR de autenticação eletrônica.

    Fontes e Normas Oficiais Consultadas
  • Empréstimo CLT para Negativado Liberado na Hora: Opções Seguras na Carteira Digital e FGTS

    Empréstimo CLT para Negativado Liberado na Hora: Opções Seguras na Carteira Digital e FGTS

    Estar com o nome negativado no SPC ou Serasa não impede o trabalhador com carteira assinada de ter acesso a crédito com taxas justas e aprovação rápida. Graças às modalidades de empréstimo com garantia de salário e FGTS regulamentadas pelo Banco Central, o risco de inadimplência é reduzido para as instituições financeiras, permitindo a liberação de dinheiro na conta via Pix em poucos minutos mesmo com score de crédito baixo.

    Por Que o Trabalhador CLT Negativado Consegue Empréstimo?

    Em empréstimos pessoais convencionais de bancos tradicionais, a análise de crédito é baseada no Score Serasa e histórico de dívidas. Quando há restrição, o pedido é sumariamente reprovado. No entanto, para o trabalhador CLT formal, existem garantias reais de recebimento que tornam a consulta ao SPC secundária:

    • Garantia do Saldo FGTS: O próprio saldo acumulado nas contas ativas e inativas do Fundo de Garantia é bloqueado como garantia, sem desconto no contracheque mensal.
    • Desconto Direto em Folha de Pagamento: A parcela do crédito consignado é descontada diretamente do salário pela empresa antes do pagamento.

    As 3 Melhores Opções de Empréstimo para CLT Negativado em 2026

    1. Antecipação do Saque-Aniversário FGTS (Campeã em Aprovação)

    Você antecipa até 10 parcelas do seu saldo de FGTS. Não consulta SPC/Serasa, não gera boleto mensal e o dinheiro cai via Pix de 15 minutos a 2 horas.

    2. Consignado CLT na Carteira de Trabalho Digital

    Contratação direta pelo app da CTPS Digital ou correspondentes autorizados, sem necessidade de convênio prévio com o RH da sua empresa.

    3. Adiantamento Salarial / Salário sob Demanda

    Acesso aos dias já trabalhados no mês corrente por meio de plataformas digitais integradas à folha de pagamento.

    Tabela Comparativa: Taxas, Prazos e Requisitos para Negativados

    Modalidade Consulta SPC/Serasa? Taxa Média de Juros Forma de Pagamento Tempo de Liberação
    Antecipação FGTS NÃO A partir de 1,29% a.m. Débito anual direto no saldo FGTS 15 min a 2 horas (Pix)
    Consignado CLT Digital NÃO (depende da margem) A partir de 1,75% a.m. Desconto mensal em folha de pagamento 24 a 48 horas úteis
    Empréstimo Pessoal Comum SIM (Reprova negativado) 6,50% a 15,00% a.m. Boleto ou débito em conta corrente 1 a 3 dias úteis

    Como Solicitar a Antecipação do FGTS Liberada na Hora pelo Celular

    Para quem precisa de dinheiro imediato para quitar dívidas caras ou resolver emergências, o processo de antecipação do FGTS é 100% digital:

    1. Abra o Aplicativo FGTS no smartphone e faça login com seu CPF e senha Gov.br.
    2. Na tela principal, toque em “Saque-Aniversário” e confirme a adesão à modalidade.
    3. Toque na opção “Autorizar bancos a consultarem seu FGTS”.
    4. Selecione “Empréstimo Saque-Aniversário” e autorize a instituição parceira.
    5. Acesse nosso simulador de antecipação de FGTS e informe o valor desejado.
    6. Assine o contrato digitalmente por reconhecimento facial e receba o dinheiro via Pix.

    Alerta de Segurança Antifraude: Como Evitar Golpes

    CUIDADO: Nenhuma instituição financeira séria cobra taxa antecipada!

    De acordo com as normas do Banco Central, é crime exigir depósito prévio, taxa de avalista, fiador ou pagamento de IOF antecipado para liberar empréstimos. Todos os custos operacionais são embutidos nas parcelas do próprio contrato. Se alguém pedir transferência de dinheiro para liberar crédito, trata-se de tentativa de golpe.

    Perguntas Frequentes sobre Empréstimo CLT para Negativado (FAQ)

    Quem tem menos de 1 ano de carteira assinada pode fazer empréstimo?

    Sim. Na antecipação do FGTS, basta possuir saldo disponível em contas ativas ou inativas (mínimo de R$ 50 a R$ 150). No consignado CLT, a maioria das instituições exige ao menos 3 a 6 meses de registro na empresa atual.

    A empresa onde trabalho fica sabendo se eu antecipar o FGTS?

    Não. A antecipação do Saque-Aniversário é uma transação restrita entre o trabalhador, o agente financeiro e o Fundo de Garantia administrado pela Caixa. O setor de Recursos Humanos (RH) da empresa não recebe nenhuma notificação.

    O que acontece com o empréstimo se eu for demitido da empresa?

    No caso da antecipação de FGTS, a garantia já está retida na conta vinculada, não gerando dívida adicional. No caso do consignado CLT, a rescisão contratual pode reter até 30% das verbas rescisórias para amortização parcial da dívida.

    Fontes e Normas Oficiais Consultadas
  • Empréstimo Consignado Privado CLT na Carteira Digital: Como Pedir sem Intermédio do RH

    Empréstimo Consignado Privado CLT na Carteira Digital: Como Pedir sem Intermédio do RH

    O empréstimo consignado privado para trabalhadores CLT passou por uma revolução com a integração da Carteira de Trabalho Digital ao eSocial e ao ecossistema bancário nacional. Agora, o trabalhador com carteira assinada pode contratar crédito com desconto direto em folha de pagamento de forma 100% digital, sem precisar pedir autorização ao departamento de Recursos Humanos (RH) da empresa e sem depender de convênios bancários prévios.

    O Que Mudou no Consignado CLT Digital?

    No modelo tradicional de consignado privado, o trabalhador só conseguia contratar o empréstimo se a empresa onde trabalhava tivesse um convênio formal firmado com um banco específico. Isso gerava limitações e burocracia desnecessária.

    Com a regulamentação do consignado eletrônico via Carteira de Trabalho Digital, o processo foi descentralizado:

    • Autonomia Total do Trabalhador: Você autoriza a consulta de margem diretamente pelo aplicativo oficial com sua conta Gov.br.
    • Livre Concorrência entre Bancos: Diversas instituições financeiras disputam sua proposta, oferecendo taxas menores e prazos flexíveis.
    • Averbação Eletrônica Automática: O desconto é registrado no eSocial e incluído no holerite automaticamente, sem necessidade de aprovação manual do seu chefe ou do RH.

    A Divisão da Margem Consignável CLT (40%)

    Assim como os servidores públicos e os aposentados do INSS, os trabalhadores com carteira assinada possuem limites máximos de comprometimento de renda estabelecidos pela Lei nº 10.820/2003:

    • 35% do Salário Líquido: Destinado exclusivamente para parcelas de empréstimo consignado tradicional com prazo fixo.
    • 5% do Salário Líquido: Destinado para o Cartão de Crédito Consignado ou Cartão Benefício.
    • Margem Total: 40% de comprometimento máximo da renda disponível.

    Exemplo Prático de Margem CLT:

    Um trabalhador com salário líquido de R$ 3.000,00 (após descontos obrigatórios de INSS e IRPF) tem direito a:

    • R$ 1.050,00 mensais (35%) para parcelas de empréstimo consignado.
    • R$ 150,00 mensais (5%) para despesas com cartão consignado.

    Tabela Comparativa: Consignado na Carteira Digital vs. Outras Modalidades

    Critério Consignado CLT Carteira Digital Empréstimo Pessoal Tradicional Cheque Especial / Rotativo
    Taxa Média de Juros 1,99% a 3,50% ao mês 6,50% a 9,90% ao mês 12,00% a 15,50% ao mês
    Forma de Desconto Desconto em folha (holerite) Débito em conta ou boleto Débito automático na conta
    Exigência de Convênio RH Não exige (automático) Não exige Não exige
    Consulta ao SPC/Serasa Análise flexível / Aprovado p/ negativados Rigorosa (reprova com restrição) Não libera com restrição
    Prazo de Pagamento Até 60 ou 84 meses Até 24 ou 36 meses Vencimento imediato

    O Que Acontece com o Empréstimo se Você For Demitido?

    Uma das maiores dúvidas dos trabalhadores é sobre a estabilidade do empréstimo em caso de rescisão do contrato de trabalho. A legislação prevê regras claras para garantir a liquidação ordenada da dívida:

    1. Retenção de até 30% das Verbas Rescisórias: Por força de lei, a empresa pode reter até 30% do valor líquido da sua rescisão contratual (aviso prévio, férias proporcionais, 13º salário) para abater o saldo devedor do empréstimo.
    2. Uso do Saldo do FGTS como Garantia: Se previsto no contrato de crédito, o banco pode executar a garantia de até 10% do saldo total da sua conta vinculada do FGTS e até 100% do valor da multa rescisória de 40% paga pelo empregador.
    3. Saldo Restante: Caso as verbas rescisórias e a garantia do FGTS não quitem o valor total do empréstimo, o saldo remanescente é transferido para cobrança em boleto bancário ou débito em conta, mantendo as taxas originais acordadas.

    Se você está em processo de desligamento ou quer simular os valores exatos a receber de verbas trabalhistas e FGTS, utilize nosso simulador de rescisão e FGTS.

    Passo a Passo para Contratar Consignado na Carteira de Trabalho Digital

    Contratar o consignado privado é um procedimento simples e pode ser feito em poucos minutos no seu smartphone:

    1. Acesse o App Oficial

    Baixe o aplicativo oficial Carteira de Trabalho Digital e faça login com sua conta Gov.br (nível Prata ou Ouro).

    2. Autorize os Dados

    Na aba de empréstimos, clique em Autorizar Consulta de Dados Trabalhistas para que os bancos parceiros calculem sua margem.

    3. Compare e Assine

    Compare as propostas pelo menor CET, confirme a contratação por biometria facial e receba via Pix em até 24 horas.

    Outras Opções de Crédito Rápido para o Trabalhador

    Se você precisa de dinheiro mas prefere não comprometer seu salário mensal com descontos em holerite:

    • Antecipação do Saque-Aniversário: Você pode resgatar até 10 parcelas do Fundo de Garantia sem criar parcelas mensais no seu salário. Saiba mais na nossa página de antecipação do FGTS.
    • Consignado CLT sem Convênio: Para entender todas as particularidades jurídicas do crédito privado, confira nosso artigo sobre as regras do consignado CLT sem convênio.

    Perguntas Frequentes sobre Consignado CLT (FAQ)

    O RH da minha empresa precisa assinar ou aprovar o empréstimo?

    Não. A contratação via Carteira de Trabalho Digital é 100% autônoma. O sistema do governo faz a averbação eletrônica e a empresa é apenas notificada para incluir o desconto na folha de pagamento.

    Quem está negativado no SPC ou Serasa pode contratar?

    Sim. Como o desconto da mensalidade ocorre diretamente na folha de pagamento do trabalhador, a maioria das instituições financeiras aprova o consignado privado mesmo para quem possui restrições cadastrais nos órgãos de proteção ao crédito.

    Qual o prazo máximo de pagamento no consignado CLT?

    O prazo máximo varia de acordo com a política de cada instituição financeira e a estabilidade do vínculo, ficando geralmente entre 24 e 84 meses.

    Posso antecipar ou quitar o consignado CLT antes do prazo?

    Sim. O Código de Defesa do Consumidor e as normas do Banco Central garantem o direito à liquidação antecipada total ou parcial da dívida com desconto proporcional obrigatório de todos os juros futuros.

    Quem trabalha em regime de contrato temporário ou terceirizado tem direito?

    Trabalhadores com registro formal CLT ativo no eSocial têm direito, mas o prazo máximo do empréstimo pode ser limitado à duração prevista do contrato temporário de trabalho.

    Fontes e Normas Oficiais Consultadas
  • Empréstimo Consignado CLT sem Convênio da Empresa: Como Contratar pela Carteira Digital em 2026

    Empréstimo Consignado CLT sem Convênio da Empresa: Como Contratar pela Carteira Digital em 2026

    Historicamente, o Empréstimo Consignado para trabalhadores do setor privado (CLT) dependia de uma burocracia complexa: a empresa onde o colaborador trabalha precisava firmar um convênio comercial formal com cada banco para autorizar o desconto das parcelas diretamente na folha de pagamento.

    Com a integração tecnológica nacional entre o eSocial, o FGTS Digital e a Carteira de Trabalho Digital (CTPS Digital), o mercado de crédito consignado privado passou por uma revolução regulatória em 2026.

    Agora, o trabalhador com carteira assinada tem a possibilidade de solicitar crédito consignado de forma autônoma e 100% digital, sem depender da aprovação do RH ou de convênios prévios da empresa empregadora.

    Neste guia técnico, você entenderá como funciona a contratação via Carteira Digital, quais são as garantias vinculadas ao FGTS, como calcular sua margem de 35% e como encontrar as menores taxas de juros do mercado.

    O que Mudou no Consignado CLT em 2026?

    A modernização do sistema eliminou os intermediários operacionais entre o trabalhador e as instituições financeiras:

    Critério Modelo Antigo (Tradicional) Novo Modelo (Carteira Digital / eSocial)
    Exigência de Convênio da Empresa Obrigatório (se a empresa não tinha, o funcionário ficava sem) Dispensado (Contratação direta pelo trabalhador)
    Canal de Solicitação Balcão da empresa ou agência bancária App Carteira de Trabalho Digital / Correspondente Autorizado
    Averbação das Parcelas Manual pelo departamento de RH Automática via eSocial e folha de pagamento digital
    Taxas de Juros Médias De 3,5% a 6,0% a.m. (empréstimo pessoal comum) De 1,60% a 2,50% a.m. (desconto em folha)
    Portabilidade de Crédito Quase inexistente no setor privado Plena e simplificada entre bancos participantes

    Como Funciona a Margem Consignável do Trabalhador CLT?

    Conforme a Lei nº 10.820/2003 (com as atualizações da Lei nº 14.431/2022), o teto máximo de comprometimento salarial do empregado celetista é de 45% do salário líquido:

    • 35% exclusivos para contratos de empréstimo consignado tradicional com parcelas debitadas em folha;
    • 5% exclusivos para Cartão de Crédito Consignado (RMC);
    • 5% exclusivos para Cartão Benefício Consignado (RCC).

    Tabela Exemplo: Margem Disponível por Salário CLT

    Salário Líquido Mensal Parcela Máxima de Empréstimo (35%) Estimativa de Crédito Liberado (48x a 60x)
    R$ 2.000,00 R$ 700,00 De R$ 18.000,00 a R$ 24.000,00
    R$ 3.500,00 R$ 1.225,00 De R$ 32.000,00 a R$ 42.000,00
    R$ 5.000,00 R$ 1.750,00 De R$ 46.000,00 a R$ 60.000,00
    R$ 8.000,00 R$ 2.800,00 De R$ 75.000,00 a R$ 98.000,00

    Qual é a Garantia do Banco em Caso de Demissão?

    Para oferecer taxas tão baixas quanto as do setor público aos funcionários de empresas privadas, a legislação prevê uma dupla garantia financeira:

    1. Até 10% do Saldo do FGTS: Em caso de rescisão do contrato de trabalho, o banco pode reter até 10% do saldo disponível na conta vinculada do trabalhador para amortizar a dívida;
    2. Até 100% da Multa Rescisória de 40%: Se a demissão for sem justa causa, o valor integral da multa rescisória de 40% paga pela empresa pode ser destinado à quitação do saldo devedor remanescente;
    3. Se Sobrar Saldo Devedor: O trabalhador renegocia o saldo restante diretamente com o banco ou autoriza débito em conta corrente nas mesmas condições contratuais.

    Passo a Passo para Contratar o Consignado CLT pela Carteira Digital

    1. Acesse o App Carteira de Trabalho Digital: Faça login com seu CPF e senha da conta Gov.br;
    2. Vá para a Aba “Benefícios” / “Empréstimos”: Consulte sua margem consignável disponível calculada a partir dos seus holerites recentes transmitidos pelo eSocial;
    3. Autorize a Consulta das Instituições Financeiras: Marque a opção para permitir que os bancos credenciados visualizem sua margem e enviem propostas competitivas;
    4. Compare Taxas com Correspondente Autorizado: Selecione a instituição com a menor taxa de juros (CET) e o prazo mais favorável (de 24 a 60 meses);
    5. Assinatura Digital: Formalize o contrato por biometria facial e receba o valor aprovado direto na sua conta corrente via Pix em até 24 a 48 horas.

    Saia dos Juros Caros do Cartão e Cheque Especial

    Se você trabalha com carteira assinada e está pagando taxas abusivas de 15% ao mês no rotativo do cartão de crédito ou no cheque especial, trocar essas dívidas por um Consignado CLT na folha com juros a partir de 1,60% a.m. representa uma economia de milhares de reais por ano.

    Simule sua margem e confira as melhores propostas de crédito consignado privado hoje:

    👉 Simular Empréstimo Consignado CLT com Taxas Reduzidas

    👉 Acessar a Calculadora de Margem e Rescisão Trabalhista

    Perguntas Frequentes sobre Consignado CLT (FAQ)

    Quem está negativado no SPC ou Serasa pode fazer consignado CLT?

    Sim. A maioria dos bancos que operam no modelo consignado privado não exige nome limpo para aprovação, pois a garantia do pagamento é a própria folha de pagamento salarial e o FGTS.

    A empresa pode se recusar a descontar a parcela no meu salário?

    Não. Uma vez formalizada e averbada a operação de consignação no sistema eSocial/FGTS Digital, o empregador tem a obrigação legal de efetuar a retenção e o repasse à instituição financeira credora (Lei nº 10.820/2003, Art. 5º).

    Quanto tempo de carteira assinada preciso ter para conseguir o consignado?

    A maioria das instituições financeiras exige um tempo mínimo de 3 a 6 meses de registro no emprego atual (para superação do período de experiência contratual).

    Posso antecipar o FGTS e fazer Consignado CLT ao mesmo tempo?

    Sim. A antecipação de saque-aniversário utiliza o saldo das contas ativas/inativas da Caixa, enquanto o consignado CLT utiliza a margem da sua folha de pagamento salarial mensal. São operações independentes.

    Fontes Oficiais e Legislação de Referência

    • Lei nº 10.820/2003: Dispõe sobre o desconto de prestações em folha de pagamento de empregados CLT.
    • Lei nº 14.431/2022: Atualização das margens consignáveis e garantias de crédito no setor privado.
    • Ministério do Trabalho e Emprego (MTE) e eSocial: Manuais operacionais de consignação em folha digital.
    • Banco Central do Brasil (BACEN): Resoluções sobre transparência e Custo Efetivo Total (CET).
  • Demissão em Comum Acordo (Art. 484-A da CLT): Quanto Recebe de FGTS e Multa?

    Demissão em Comum Acordo (Art. 484-A da CLT): Quanto Recebe de FGTS e Multa?

    A demissão em comum acordo (ou rescisão por acordo mútuo entre empregado e empregador) foi introduzida formalmente no ordenamento jurídico brasileiro pela Reforma Trabalhista (Lei nº 13.467/2017), por meio do Artigo 484-A da Consolidação das Leis do Trabalho (CLT).

    Essa modalidade foi criada para extinguir a antiga e arriscada prática informal de “pedir para ser mandado embora e devolver a multa”, oferecendo uma alternativa jurídica segura, transparente e vantajosa para ambas as partes quando há consenso quanto ao término do vínculo de trabalho.

    Neste guia técnico e detalhado para 2026, explicamos exatamente quais verbas rescisórias você tem direito a receber, quanto é sacado do FGTS, como é calculada a multa rescisória e as diferenças cruciais em relação à demissão sem justa causa e ao pedido de demissão.

    Tabela Comparativa de Verbas Rescisórias: Acordo vs. Demissão Comum

    Para compreender com clareza o impacto financeiro do Artigo 484-A da CLT, compare na tabela abaixo os direitos garantidos em cada modalidade de desligamento:

    Verba Rescisória Demissão sem Justa Causa Pedido de Demissão Acordo Mútuo (Art. 484-A CLT)
    Saldo de Salário 100% integral 100% integral 100% integral
    Férias Vencidas + 1/3 100% integral 100% integral 100% integral
    Férias Proporcionais + 1/3 100% integral 100% integral 100% integral
    13º Salário Proporcional 100% integral 100% integral 100% integral
    Aviso Prévio Indenizado 100% integral Não recebe (ou cumpre) 50% pela metade
    Multa Rescisória do FGTS 40% integral 0% (não há multa) 20% pela metade
    Saque do Saldo do FGTS 100% de saque Bloqueado na conta Até 80% do saldo
    Seguro-Desemprego Tem direito Não tem direito Não tem direito

    Atenção: Se o aviso prévio for trabalhado, o empregado cumpre a totalidade dos 30 dias e recebe a remuneração integral do mês trabalhado. A redução pela metade (50%) aplica-se exclusivamente ao aviso prévio indenizado.

    Como Funciona o FGTS na Demissão em Comum Acordo?

    O tratamento conferido ao Fundo de Garantia do Tempo de Serviço no acordo trabalhista possui regras matemáticas específicas estabelecidas pela Lei nº 8.036/1990 e pelo Art. 484-A da CLT:

    1. Multa Rescisória de 20%

    Em vez da multa tradicional de 40%, o empregador recolhe 20% sobre o montante total de depósitos realizados durante a vigência do contrato. Essa guia (GRRF/Guia Digital) é paga pela empresa e creditada na conta vinculada do trabalhador.

    2. Saque de até 80% do Saldo

    O trabalhador tem autorização legal para movimentar até 80% do valor total disponível na conta vinculada daquele contrato, somando o saldo depositado mais a multa de 20%.

    3. O que acontece com os 20% restantes?

    Os 20% remanescentes do saldo permanecem depositados na conta vinculada do FGTS, continuando a render juros e atualização monetária oficial. Esse saldo residual só poderá ser movimentado em situações futuras previstas em lei (como compra de imóvel próprio, aposentadoria pelo INSS, 3 anos ininterruptos fora do regime do FGTS ou adesão ao saque-aniversário).

    Exemplo Prático de Cálculo de Rescisão por Acordo Mútuo

    Vamos a uma simulação com um trabalhador que possui:

    • Salário base: R$ 3.000,00
    • Tempo de empresa: 2 anos
    • Saldo total depositado de FGTS: R$ 6.000,00
    • Aviso prévio: Indenizado
    1. Aviso Prévio Indenizado pela metade (50% de 30 dias): R$ 3.000,00 × 50% = R$ 1.500,00;
    2. Multa Rescisória de 20% sobre o saldo do FGTS: R$ 6.000,00 × 20% = R$ 1.200,00 (depositada pela empresa na conta vinculada);
    3. Base total para movimentação do FGTS: R$ 6.000,00 + R$ 1.200,00 = R$ 7.200,00;
    4. Valor liberado para saque imediato (80%): R$ 7.200,00 × 80% = R$ 5.760,00;
    5. Saldo retido na conta vinculada (20%): R$ 7.200,00 × 20% = R$ 1.440,00 (continua rendendo juros).

    Somando as demais verbas trabalhistas integrais (saldo de salário, férias e 13º proporcional), o colaborador sai com uma quantia substancialmente maior do que em um pedido voluntário de demissão.

    O Empregado é Obrigado a Aceitar o Acordo?

    Não. A essência jurídica do Artigo 484-A da CLT é o consentimento mútuo e espontâneo.

    • A empresa não pode coagir o empregado a assinar o acordo caso a intenção da empresa seja demiti-lo unilateralmente (o que configuraria fraude trabalhista);
    • O trabalhador não pode exigir que a empresa aceite o acordo caso o empregador deseje a continuidade do vínculo ou exija o cumprimento regular do pedido de demissão.

    A formalização deve ser feita por escrito, por meio de carta de solicitação ou termo conjunto de rescisão contratual assinado por ambas as partes.

    Precisa Liberar o Saldo Restante do seu FGTS?

    Mesmo após a rescisão por comum acordo, os 20% restantes do FGTS continuam pertencendo a você. Se você optou pela modalidade do Saque-Aniversário ou quer transformar esse saldo retido em dinheiro na sua conta via Pix sem ter que esperar anos para movimentar, a antecipação de saque-aniversário é uma solução rápida e legal.

    Calcule suas verbas rescisórias ou simule a antecipação do seu saldo agora mesmo:

    👉 Acessar a Calculadora de FGTS e Rescisão Trabalhista

    👉 Simular Antecipação do FGTS com Taxas Reduzidas

    Perguntas Frequentes sobre Demissão em Comum Acordo (FAQ)

    Quem faz acordo pela CLT tem direito a seguro-desemprego?

    Não. O § 2º do Art. 484-A da CLT estabelece expressamente que a extinção do contrato por comum acordo não autoriza o ingresso no Programa de Seguro-Desemprego. Se você precisa do seguro-desemprego, avalie cautelosamente antes de formalizar o acordo.

    Qual é o prazo para a empresa pagar as verbas rescisórias do acordo?

    Conforme o Art. 477, § 6º da CLT, o pagamento de todas as verbas rescisórias deve ser efetuado em até 10 (dez) dias corridos contados a partir do término do contrato de trabalho.

    Quem está no Saque-Aniversário pode sacar os 80% do FGTS no acordo?

    Caso o trabalhador tenha optado pela sistemática do Saque-Aniversário antes do desligamento, a regra restritiva da Lei 13.932/2019 se aplica: ele poderá sacar os 20% da multa rescisória, enquanto o saldo principal da conta fica sujeito ao calendário anual ou à antecipação de recebíveis.

    Como a empresa gera a chave para saque do FGTS no acordo?

    O empregador faz a homologação e a transmissão do evento rescisório no eSocial / FGTS Digital utilizando o código de movimentação específico para rescisão por comum acordo. O valor de 80% é liberado automaticamente no app FGTS ou na conta bancária cadastrada em até 5 dias úteis.

    Fontes Oficiais e Legislação de Referência

    • Decreto-Lei nº 5.452/1943 (CLT): Artigo 484-A (Rescisão por Comum Acordo) e Artigo 477 (Prazos de Rescisão).
    • Lei nº 13.467/2017: Reforma Trabalhista e Modernização das Relações de Trabalho.
    • Lei nº 8.036/1990: Lei de Regência do Fundo de Garantia do Tempo de Serviço (FGTS).
    • Ministério do Trabalho e Emprego (MTE): Normas Regulamentadoras e Manuais de Rescisão Contratual.
  • Certidão Negativa de Débitos Trabalhistas (CNDT): Emitir no TST 2026

    Certidão Negativa de Débitos Trabalhistas (CNDT): Emitir no TST 2026

    A Certidão Negativa de Débitos Trabalhistas (CNDT) é o documento oficial emitido pela Justiça do Trabalho (Tribunal Superior do Trabalho – TST e Tribunais Regionais do Trabalho – TRTs) que comprova a inexistência de pendências financeiras decorrentes de processos trabalhistas transitados em julgado ou acordos judiciais inadimplidos por parte de pessoas físicas (CPFs) ou pessoas jurídicas (CNPJs).

    Instituída pela Lei Federal nº 12.440/2011, a CNDT é documento de apresentação obrigatória para empresas que participam de licitações públicas, fecham contratos com a administração direta e indireta, solicitam financiamentos em bancos públicos (como BNDES e Caixa) e realizam transações imobiliárias e societárias de grande porte.

    Este conteúdo possui caráter exclusivamente educativo e informativo. A expedição da CNDT é regulamentada pelo Tribunal Superior do Trabalho e fundamentada no Artigo 642-A da Consolidação das Leis do Trabalho (CLT).

    Para Que Serve a CNDT e Quais São os Seus Tipos?

    O documento é gerado a partir de consultas centralizadas no Banco Nacional de Devedores Trabalhistas (BNDT):

    Tipo de Certidão Mensagem Emitida O Que Significa na Prática
    Certidão Negativa (CNDT) “Não constam débitos perante a Justiça do Trabalho” A pessoa ou empresa está 100% regular perante a Justiça do Trabalho
    Certidão Positiva com Efeito de Negativa “Constam débitos com exigibilidade suspensa ou garantidos” Há processo em execução, mas o valor já foi depositado em juízo ou penhorado
    Certidão Positiva “Constam débitos trabalhistas inadimplidos” A empresa está inscrita no BNDT e fica impedida de licitar ou contratar com o Poder Público

    Passo a Passo para Emitir a CNDT Online no TST

    A emissão é gratuita, instantânea e pública:

    1. Acesse o Portal Oficial do TST:
    • Entre na página oficial de certidões do Tribunal Superior do Trabalho ( st.jus.br/certidao).
    1. Selecione a Opção “Emitir Certidão”:
    • Escolha se a consulta será feita por CNPJ (Pessoa Jurídica) ou CPF (Pessoa Física).
    • Digite o número correspondente sem pontos, barras ou traços.
    1. Valide o Código de Segurança:
    • Resolva o Captcha de segurança e clique no botão “Emitir Certidão”.
    1. Baixe e Imprima o PDF:
    • O sistema gerará imediatamente o documento oficial em formato PDF contendo o número da certidão, data/hora de emissão e código autenticador.

    Qual é o Prazo de Validade da CNDT?

    A Certidão Negativa de Débitos Trabalhistas tem validade de 180 dias corridos, contados a partir da data de sua expedição. Qualquer cidadão ou contratante pode confirmar a autenticidade do documento a qualquer momento na opção “Validar Certidão” no próprio site do TST.

    O Que Fazer se a Certidão Sair “Positiva”?

    Se o seu CNPJ ou CPF constar como devedor no BNDT:

    1. Identifique o Processo: No relatório da certidão constará o número do processo trabalhista e a Vara do Trabalho de origem.
    2. Quite a Execução Trabalhista: Realize o pagamento do valor homologado ou formalize acordo judicial com a parte autora.
    3. Solicite a Baixa no BNDT: Após a quitação e homologação pelo juiz do trabalho, a exclusão do registro no banco de dados ocorre em até 48 a 72 horas.

    Simule seus Cálculos Trabalhistas

    Se você é trabalhador e quer calcular com precisão todas as verbas devidas pelo empregador no momento do acerto (férias, 13º, saldo de salário e multa de 40%), utilize nossa Calculadora de FGTS e Rescisão Trabalhista. E caso você queira conferir a regularidade dos depósitos do seu Fundo de Garantia, confira nosso guia sobre Certidão de Regularidade do FGTS (CRF Caixa).

    Perguntas Frequentes (FAQ)

    A emissão da CNDT tem algum custo?

    Não. A expedição da CNDT no portal do TST e nos TRTs é um serviço público totalmente gratuito.

    Pessoas físicas que não têm empresa precisam de CNDT?

    Sim, em situações como compra e venda de imóveis de alto valor ou contratação para cargos públicos de confiança, a apresentação da CNDT de pessoa física pode ser solicitada para comprovar idoneidade financeira.

    Processos em andamento que ainda cabem recurso geram CNDT positiva?

    Não. Apenas processos com condenação definitiva transitada em julgado e com prazo de pagamento voluntário expirado são incluídos no BNDT.

    Fontes e referências oficiais:

  • A Multa de 40% do FGTS é Paga Junto com a Rescisão? Prazo e Regras

    A Multa de 40% do FGTS é Paga Junto com a Rescisão? Prazo e Regras

    Não, a multa de 40% do FGTS não é paga diretamente na conta bancária do trabalhador junto com o saldo das verbas rescisórias da empresa. Enquanto o valor do acerto rescisório (saldo de salário, férias e 13º proporcional) é depositado pela empresa direto na conta corrente ou poupança do funcionário, a multa rescisória de 40% deve ser recolhida obrigatoriamente pela empresa para a Caixa Econômica Federal por meio de guia oficial do FGTS.

    Este conteúdo possui caráter exclusivamente educativo e informativo. As regras de rescisão e movimentação do FGTS são fundamentadas no Artigo 477 da Consolidação das Leis do Trabalho (CLT) e na Lei Federal nº 8.036/1990, fiscalizadas pelo Ministério do Trabalho e Emprego e operacionalizadas pela Caixa Econômica Federal.

    Onde Cada Valor é Pago: Rescisão vs Multa de 40% do FGTS

    Para entender onde e quando o dinheiro vai cair, é essencial separar as obrigações da empresa em dois pagamentos distintos:

    Tipo de Pagamento Onde Cai o Dinheiro Quem Efetua o Pagamento Prazo Legal Máximo
    Verbas Rescisórias (TRCT) Conta bancária pessoal do trabalhador Empresa empregadora Até 10 dias corridos após o término do contrato
    Multa Rescisória de 40% Conta vinculada do FGTS na Caixa Empresa (via GRRF / FGTS Digital) Até 10 dias corridos para a empresa recolher à Caixa
    Liberação do Saque do FGTS App FGTS / Caixa Tem / Transferência Pix Caixa Econômica Federal Até 5 dias úteis após a empresa pagar a guia e gerar a chave

    Como Funciona o Prazo de 10 Dias da CLT (Artigo 477)

    Desde a Reforma Trabalhista (Lei nº 13.467/2017), o empregador tem o prazo único de até 10 dias corridos, contados a partir do término do contrato de trabalho, para cumprir duas etapas obrigatórias:

    1. Efetuar o pagamento de todas as verbas rescisórias discriminadas no Termo de Rescisão do Contrato de Trabalho (TRCT).
    2. Entregar ao empregado os documentos que comprovam a comunicação da extinção contratual aos órgãos competentes (chave de conectividade social do FGTS e guias do Seguro-Desemprego).

    Caso a empresa atrase o pagamento das verbas do TRCT além dos 10 dias corridos, ela fica sujeita ao pagamento de uma multa equivalente a um salário nominal do empregado, conforme previsto no Artigo 477, § 8º da CLT.

    Quanto Tempo Leva para a Multa de 40% Cair na Conta do FGTS?

    Após a empresa pagar a Guia de Recolhimento Rescisório do FGTS (GRRF ou via sistema FGTS Digital), o sistema bancário da Caixa Econômica Federal leva em média de 3 a 5 dias úteis para processar o crédito do valor na conta vinculada do trabalhador.

    Assim que a Caixa processa o pagamento e a empresa homologa a chave de movimentação, o status no aplicativo FGTS muda para “Valor Disponível para Saque”, permitindo que o trabalhador transfira o saldo total (depósitos dos meses trabalhados + multa de 40%) gratuitamente para qualquer banco via Pix ou conta bancária cadastrada.

    Como Calcular o Valor Exato da Multa de 40%

    A multa de 40% não é calculada apenas sobre o saldo que está na conta hoje, mas sim sobre o total de todos os depósitos que a empresa realizou durante todo o período do contrato, acrescido das correções monetárias legais.

    Mesmo que você tenha feito saques anteriores (como no Saque-Aniversário ou Saque Extraordinário), a base de cálculo da multa de 40% permanece integral sobre tudo o que a empresa depositou.

    Para saber exatamente quanto você tem direito a receber de saldo de salário, aviso prévio, férias, 13º e multa rescisória, faça a simulação completa na nossa Calculadora de FGTS e Rescisão Trabalhista.

    Caso você já tenha sido demitido, esteja com o valor liberado ou queira entender como otimizar seus créditos após a rescisão, confira também nosso guia sobre Portabilidade de Consignado INSS com Troco.

    Perguntas Frequentes (FAQ)

    Quem pede demissão tem direito à multa de 40% do FGTS?

    Não. O pedido de demissão voluntário pelo empregado não dá direito ao saque do FGTS nem ao recebimento da multa rescisória de 40%.

    E na demissão por comum acordo (Artigo 484-A da CLT)?

    Na demissão consensual em comum acordo entre empresa e empregado, a multa rescisória do FGTS é reduzida para 20% e o trabalhador tem direito de movimentar até 80% do saldo total da conta do FGTS.

    O que fazer se a empresa não pagar a multa de 40% no prazo?

    Se passarem 10 dias corridos do término do contrato e a guia da multa não for recolhida, o trabalhador deve procurar o setor de Recursos Humanos da empresa e, caso não haja regularização, registrar denúncia na Superintendência Regional do Trabalho ou ingressar com reclamação trabalhista na Justiça do Trabalho.

    Fontes e referências oficiais:

  • Cálculo de Rescisão com FGTS e Multa de 40%: Tabela Prática

    Cálculo de Rescisão com FGTS e Multa de 40%: Tabela Prática

    O cálculo de rescisão com FGTS e multa de 40% soma o saldo de salário, aviso prévio, férias vencidas ou proporcionais com um terço constitucional, décimo terceiro proporcional e a indenização de 40% calculada sobre todos os depósitos efetuados pela empresa na Caixa.

    Este conteúdo possui caráter exclusivamente educativo e informativo. Os valores reais da rescisão dependem do tempo de serviço, médias de horas extras, adicionais noturnos e eventuais descontos legais de INSS e Imposto de Renda.

    Como funciona a base de cálculo da demissão sem justa causa?

    Na demissão sem justa causa por iniciativa do empregador, o trabalhador CLT tem direito a todas as verbas rescisórias integrais previstas na legislação.

    O valor mais expressivo da rescisão costuma ser a multa de 40% do Fundo de Garantia.

    Essa penalidade não é calculada apenas sobre o saldo que está na conta no momento da demissão, mas sim sobre o montante total de todos os depósitos realizados pela empresa ao longo de todo o contrato de trabalho, incluindo correções e valores sacados anteriormente.

    Faixa Salarial Bruta Tempo de Trabalho Saldo Médio FGTS Acumulado Multa de 40% Estimada Total Aprox. Verbas + Multa
    R$ 1.518,00 (1 Salário Mínimo) 12 meses (1 ano) R$ 1.457,00 R$ 582,80 R$ 3.980,00
    R$ 2.500,00 24 meses (2 anos) R$ 4.800,00 R$ 1.920,00 R$ 7.650,00
    R$ 3.500,00 36 meses (3 anos) R$ 10.080,00 R$ 4.032,00 R$ 12.800,00
    R$ 5.000,00 48 meses (4 anos) R$ 19.200,00 R$ 7.680,00 R$ 20.400,00

    Quais verbas entram na conta da rescisão?

    Para conferir o seu Termo de Rescisão do Contrato de Trabalho (TRCT), verifique os seguintes itens obrigatórios:

    1. Saldo de salário: Pagamento proporcional aos dias trabalhados no mês do desligamento.
    2. Aviso prévio indenizado: Pagamento de 30 dias de salário mais 3 dias adicionais por ano completo trabalhado na mesma empresa.
    3. Férias vencidas e proporcionais: Valor correspondente aos períodos de descanso adquiridos, acrescido do terço constitucional (+33,33%).
    4. 13º salário proporcional: Frações de 1/12 avos para cada mês em que trabalhou 15 dias ou mais no ano corrente.
    5. Multa rescisória de 40%: Depósito da guia GRRF feito pela empresa direto na Caixa Econômica Federal.

    Prazos de pagamento e entrega dos documentos

    A legislação trabalhista estabelece regras rígidas para o acerto de contas:

    • Prazo legal único de 10 dias corridos: A empresa deve quitar o valor líquido da rescisão e entregar as guias do Seguro-Desemprego e FGTS em até 10 dias após o fim do contrato.
    • Multa por atraso (Artigo 477 da CLT): Caso o empregador atrase o pagamento da rescisão, ele é obrigado a pagar uma multa equivalente a um salário integral do trabalhador.

    O que pode ser descontado do acerto final?

    A empresa tem o direito de aplicar deduções legais sobre o valor bruto da rescisão:

    • INSS e IRRF: Descontos fiscais obrigatórios sobre o saldo de salário e 13º proporcional.
    • Adiantamentos e vales: Valores de adiantamento quinzenal já recebidos.
    • Empréstimo consignado CLT: Limite máximo legal de retenção de até 30% das verbas rescisórias líquidas para amortização de saldo devedor bancário.

    Perguntas frequentes

    Quem optou pelo Saque-Aniversário perde a multa de 40%?

    Não. A multa de 40% fica 100% liberada para saque imediato na Caixa. Apenas o saldo principal depositado pela empresa segue as regras da modalidade anual.

    A multa de 40% incide sobre o FGTS que já foi antecipado?

    Sim. A base de cálculo da multa é o total histórico depositado pela empresa. Valores sacados ou antecipados em empréstimos anteriores não diminuem o valor da multa rescisória devida pelo patrão.

    O aviso prévio trabalhado muda o prazo de pagamento?

    Não. Desde a Reforma Trabalhista, o prazo para pagamento das verbas rescisórias é sempre de até 10 dias corridos contados a partir do término do contrato, seja o aviso trabalhado ou indenizado.

    Fontes consultadas

    Para entender como funcionam as regras de desconto de empréstimos em folha e margens na demissão, consulte o guia de consignado CLT para carteira assinada.

  • Como Calcular a Margem Consignável de 35% do Salário CLT: Guia e Tabela

    Como Calcular a Margem Consignável de 35% do Salário CLT: Guia e Tabela

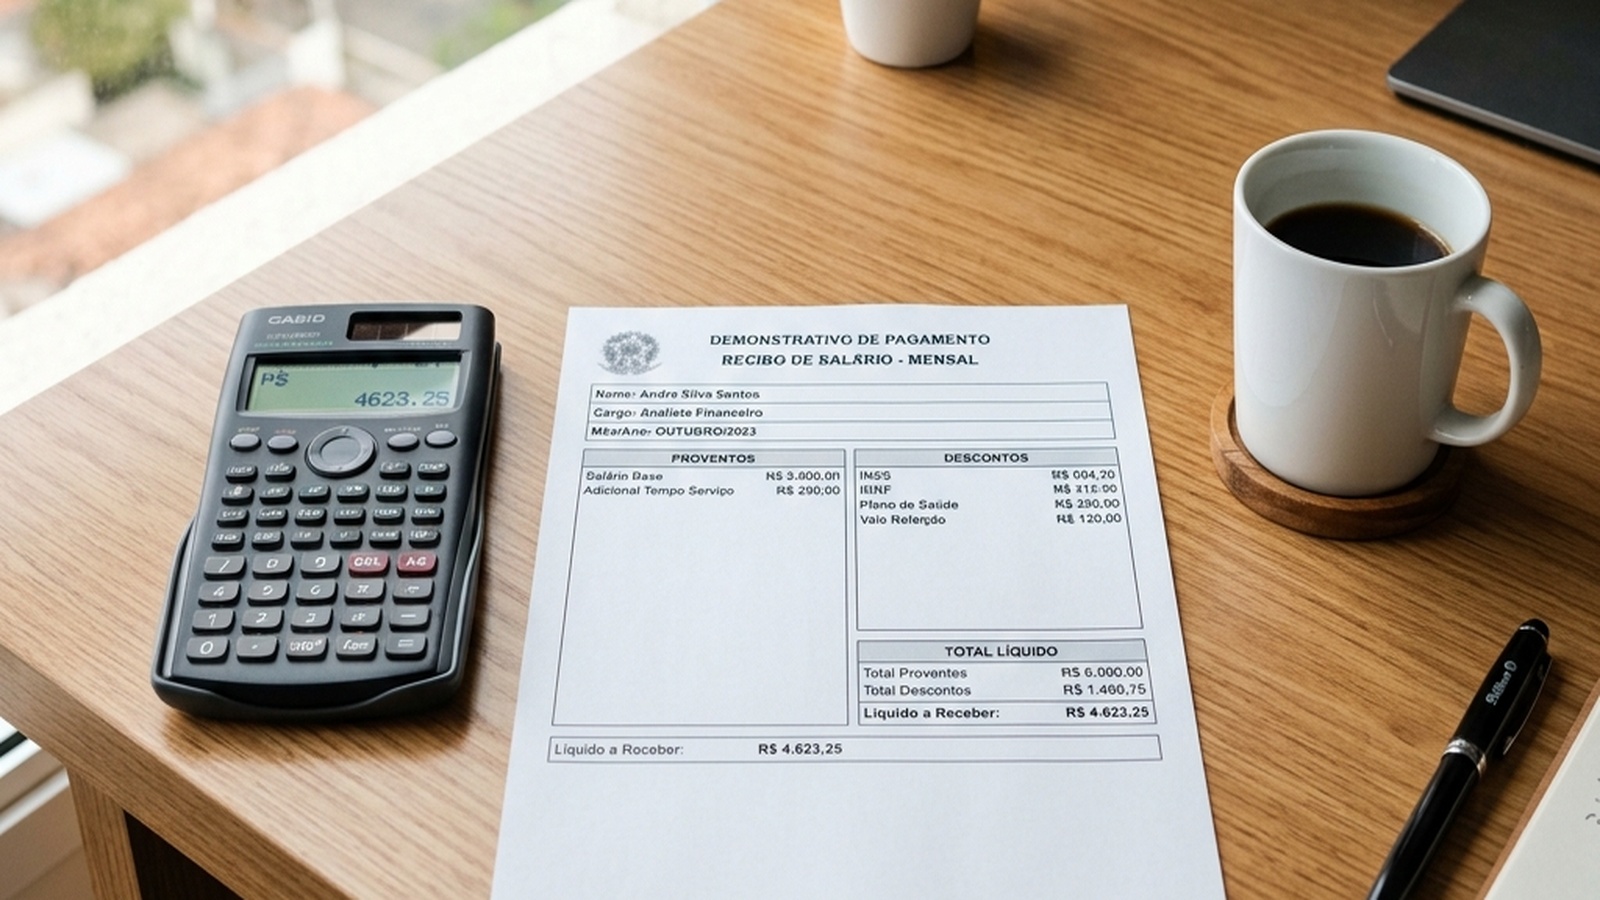
    Para calcular a margem consignável de 35% CLT, você deve aplicar o percentual sobre o seu salário líquido descontado de contribuições compulsórias. Esse limite define a parcela máxima mensal que pode ser descontada diretamente na sua folha de pagamento para empréstimos consignados.

    Este conteúdo possui caráter exclusivamente educativo e informativo. O valor final da margem depende do holerite oficial e das regras do convênio entre o seu empregador e a instituição financeira.

    O que compõe a base de cálculo da margem consignável?

    A margem consignável não é calculada sobre o salário bruto. A base de cálculo considera o valor remanescente após os descontos obrigatórios de lei, como INSS e Imposto de Renda Retido na Fonte (IRRF).

    Valores temporários, como horas extras variáveis, diárias de viagem e comissões eventuais, não entram na base fixa do cálculo.

    Etapa do Cálculo Descrição Exemplo Prático (R$)
    Salário Bruto Rendimento mensal fixo contratual 4.000,00
    Desconto INSS + IRRF Deduções compulsórias oficiais – 600,00
    Base Líquida de Cálculo Valor considerado para a margem 3.400,00
    Margem Máxima (35%) Valor limite da parcela mensal 1.190,00

    Como é dividida a margem de consignado para CLT?

    Pela legislação vigente, o limite total de consignação pode chegar a 40% dos rendimentos líquidos, divididos em categorias específicas.

    A divisão funciona da seguinte forma:

    • 35% da renda: Destinados exclusivamente a parcelas de empréstimo consignado tradicional.
    • 5% da renda: Reservados para despesas ou saques via cartão de crédito consignado.

    Dessa forma, o trabalhador garante a utilização do limite de crédito sem comprometer a sua subsistência mensal.

    Exemplo prático de cálculo da margem

    Acompanhe o exemplo de um trabalhador com salário líquido de R$ 3.000,00:

    1. Identifique a renda líquida fixa: R$ 3.000,00.
    2. Multiplique por 0,35 (35%): R$ 3.000,00 × 0,35 = R$ 1.050,00.
    3. Resultado: A soma de todas as parcelas de consignado ativo não pode ultrapassar R$ 1.050,00 por mês.

    Caso você já possua um empréstimo ativo com parcela de R$ 450,00, sua margem disponível restante será de R$ 600,00 (R$ 1.050,00 – R$ 450,00).

    O que fazer se a margem estiver estourada?

    Se a sua margem atingiu o limite de 35%, o sistema bloqueia novas contratações automaticamente.

    Para liberar nova margem, você pode optar pela renegociação do contrato atual para alongar o prazo ou solicitar a portabilidade para um banco com taxas de juros mais reduzidas.

    Perguntas frequentes

    A empresa é obrigada a conceder o consignado CLT?

    A concessão depende da existência de convênio ativo entre a empresa empregadora e a instituição financeira credora.

    Aumentos salariais liberam mais margem consignável?

    Sim. Sempre que o seu salário líquido aumenta, a base de cálculo é atualizada e a margem proporcional é expandida automaticamente no holerite.

    O desconto do empréstimo pode ultrapassar os 35%?

    Não. O sistema de folha de pagamento bloqueia qualquer averbação que exceda o teto legal fixado em lei.

    Fontes consultadas

    Para simular valores e conhecer as taxas vigentes do mercado, acesse a página de empréstimo consignado CLT.